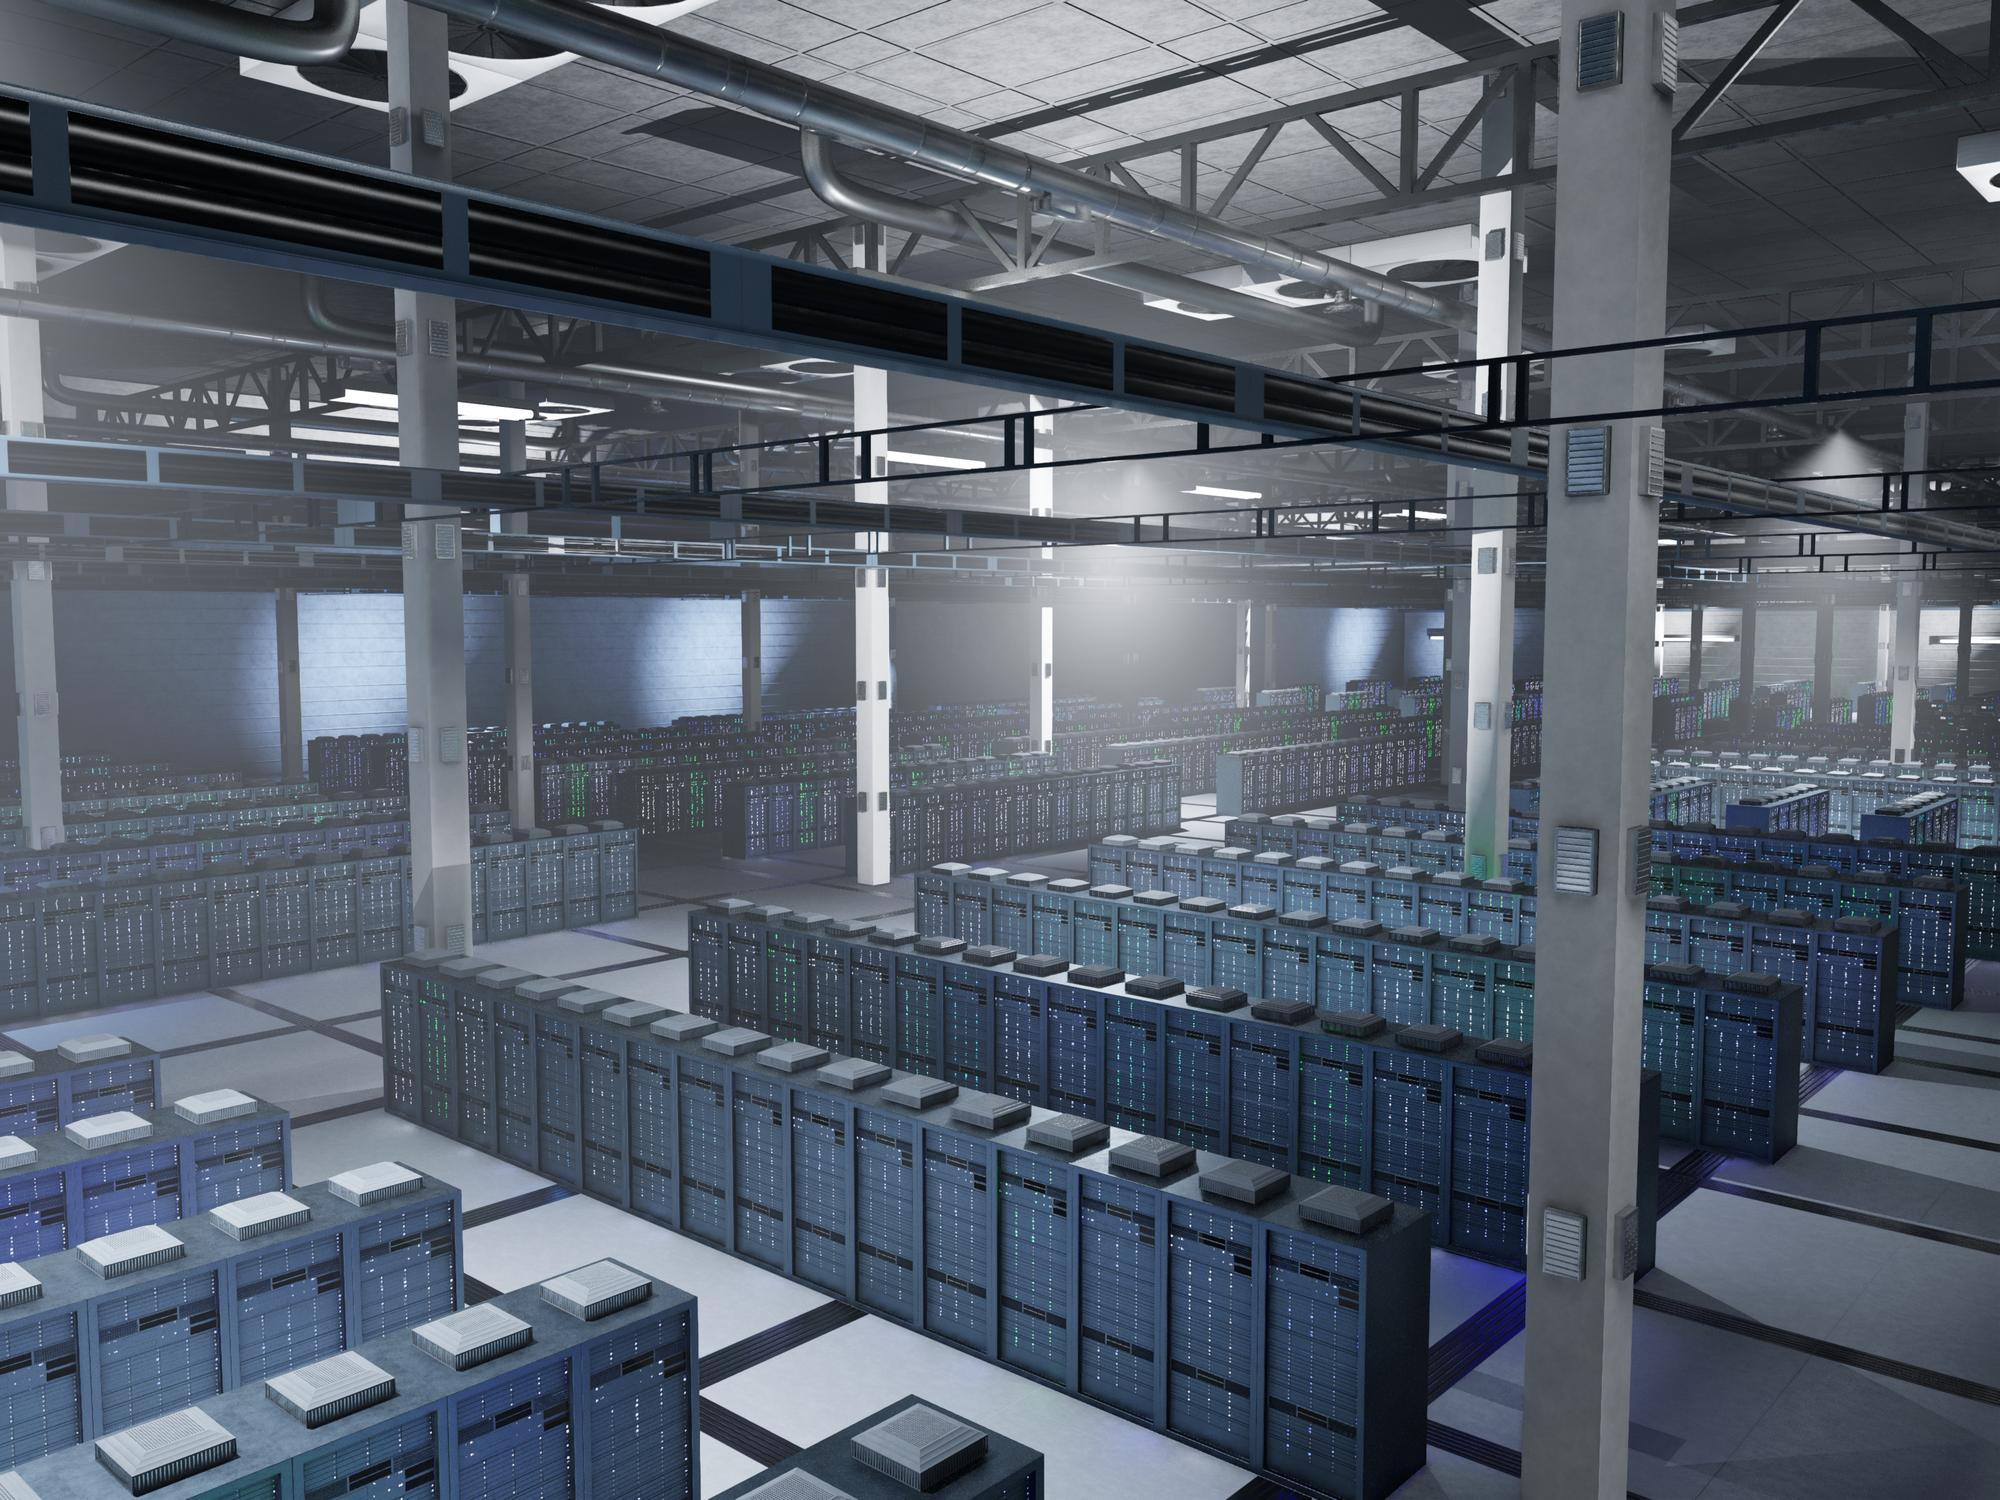
في جميع أنحاء الولايات المتحدة، تجري عملية إعادة تصنيع هادئة. في السهول الرطبة لمقاطعة لودون بولاية فيرجينيا، وخارج الضواحي القاحلة لمدينة فينيكس، وعبر حقول الذرة في وسط ولاية أوهايو، ترتفع أبراج خرسانية عملاقة خالية من النوافذ بوتيرة لم تشهدها البلاد منذ طفرة الطرق السريعة بين الولايات. هذه هي الحصون المادية للعصر الرقمي: مراكز البيانات فائقة الحجم.
بعد أن ظلت مراكز البيانات لفترة طويلة محصورة في مجال متخصص ضمن قطاع العقارات التجارية، قفزت الآن إلى صدارة أسواق رأس المال العالمية. مدفوعين بالطلب الهائل على القدرات الحاسوبية الناجم عن الذكاء الاصطناعي التوليدي، والحوسبة عالية الأداء، وعمليات انتقال الشركات إلى السحابة، ضخ المستثمرون المؤسسيون مئات المليارات من الدولارات في قاعات الخوادم المحلية. ومع ذلك، فإن وراء الرواية الجذابة عن النمو اللامحدود المدفوع بتكنولوجيا السيليكون تكمن حقيقة تشغيلية أكثر قسوة. لم يعد الاستثمار في مراكز البيانات الأمريكية مجرد عملية تأجير تجاري؛ بل أصبح في جوهره عملية للتعامل مع اختناقات الطاقة، والتوترات الإقليمية في شبكات الكهرباء، ومخاطر الإنفاق الرأسمالي المتزايدة.
نداء الطلب الهيكلي الذي لا يقاوم
لا شك في أن الفكرة الاستثمارية الأساسية لا تزال مقنعة. فقد تطورت الحوسبة لتصبح «خدمة أساسية خامسة»، لا تقل أهمية عن الماء والغاز والكهرباء والاتصالات في التجارة الحديثة. فكل قطاع اقتصادي رئيسي — بدءًا من اكتشاف الأدوية والهندسة المالية وصولاً إلى الوسائط التوليدية والدفاع الآلي — يتطلب الآن سعة معالجة غير مسبوقة.
بالنسبة للمستثمرين المؤسسيين وصناديق الاستثمار العقاري (REITs) وعمالقة رأس المال الخاص، لطالما تميزت مراكز البيانات بملف مالي مثير للإعجاب: مستأجرون مخلصون وذوو ملاءة مالية عالية (مثل مايكروسوفت، وأمازون، وجوجل، وميتا)، وفترات إيجار طويلة تمتد من 10 إلى 15 عامًا، وعوائد جذابة تتفوق على محافظ المكاتب التجارية الراكدة. ونظرًا لأن عالم البرمجيات يتحرك بسرعة فائقة بينما تسير أعمال البناء المادية بوتيرة تجفيف الخرسانة، فقد ظل العرض متخلفًا عن الطلب لعدة أرباع متتالية. وفي الأسواق من الفئة الأولى، تتأرجح معدلات الشغور بالقرب من أدنى مستوياتها الهيكلية، مما يخلق قوة تسعيرية وارتفاعًا في الإيجارات كان مطورو العقارات يعتقدون في السابق أنه مستحيل.
ومع ذلك، فإن أسواق رأس المال معتادة على الخلط بين الطلب الهيكلي والتنفيذ السهل. فقد انتهت نهائيًا المرحلة السهلة من تجارة البنية التحتية الرقمية — وهي شراء الأراضي، وتشييد المباني الجاهزة، والربط بمحطة الكهرباء الفرعية التابعة للبلدية.
الحدود الصارمة للفيزياء: عنق الزجاجة في مجال الطاقة
العامل الرئيسي الذي يؤثر على نمو مراكز البيانات اليوم ليس طلب المستأجرين، ولا توفر رقائق السيليكون، ولا إمكانية الحصول على قروض رأس المال المخاطر؛ بل هو قوانين الفيزياء.
كان مركز البيانات التقليدي للمؤسسات يعمل في الماضي بطاقة تتراوح بين 10 و30 ميغاواط (MW). أما مجمعات الذكاء الاصطناعي فائقة الحجم الحالية، فتستهلك بشكل روتيني ما بين 300 و500 ميغاواط، في حين تستهدف مجموعات المنشآت المتعددة من الجيل التالي استهلاك جيجاواط واحد — وهو استهلاك للطاقة يضاهي استهلاك المدن الأمريكية المتوسطة الحجم.
وقد اصطدمت هذه الزيادة المفاجئة بشكل مباشر بشبكة الكهرباء الأمريكية المتقادمة والمجزأة. وفي «ممر مراكز البيانات» بشمال فيرجينيا، الذي يمر عبره ما يقدر بنحو 70% من حركة الإنترنت العالمية، حذرت شركات المرافق العامة مثل «دومينيون إنيرجي» من أن البنية التحتية للنقل لا تستطيع مواكبة طلبات الربط المقترحة. وقد امتدت الآن فترات الانتظار للحصول على المحولات عالية الجهد والمفاتيح الكهربائية المتخصصة إلى ما يزيد عن ثلاث إلى أربع سنوات.
ونتيجة لذلك، انقلبت معادلة الاستثمار رأسًا على عقب. ففي قطاع العقارات التجارية، لطالما كانت القاعدة الذهبية هي «الموقع، الموقع، الموقع». أما في سوق مراكز البيانات الحديثة، فقد حلت «سرعة توفير الطاقة» محل تلك القاعدة.
يتدفق رأس المال بعيدًا عن المراكز التقليدية المشبعة، متجهًا نحو المناطق الثانوية والثالثة الناشئة التي تتمتع فيها مرافق الخدمات العامة الإقليمية بقدرات فائضة. وقد شهدت مناطق مثل نطاق عمل «مجلس موثوقية الكهرباء في تكساس» (ERCOT)، وشمال غرب المحيط الهادئ، وأجزاء من الغرب الأوسط، ديناميكيات «الاستيلاء على الأراضي» تذكرنا بتوسع السكك الحديدية في القرن التاسع عشر. لم يعد المطورون الأذكياء يكتفون بالحصول على تصاريح تقسيم المناطق فحسب؛ بل يتفاوضون بشأن توليد الطاقة خلف العداد، ويبرمون اتفاقيات شراء الطاقة للطاقة النووية والطاقة الحرارية الأرضية، ويستكشفون إمكانية استخدام توربينات الغاز الطبيعي الصغيرة في الموقع لتجاوز قوائم الانتظار للربط بالشبكة. وإذا لم يتمكن أحد الأصول من ضمان تزويد الرفوف بالطاقة ضمن جدول زمني تشغيلي يمكن التنبؤ به، فإن صافي الدخل التشغيلي المتوقع له سيكون مجرد خيال.
الكثافة الحرارية وفخ التقادم
وحتى في حالة تأمين إمداد الطاقة عند سياج المحطة الفرعية، فإن توزيعها داخل المنشأة ينطوي على خطر استثماري آخر لا يحظى بالتقدير الكافي، ألا وهو التقادم التكنولوجي.
تتغير المواصفات المادية للبنية التحتية الحاسوبية بوتيرة أسرع مما يمكن لدورات حياة المباني التقليدية، التي تبلغ 20 عامًا، أن تستوعبها بسهولة. فقد صُممت مراكز البيانات السحابية القديمة بناءً على كثافات حوامل قياسية تتراوح بين 5 و10 كيلووات (kW)، ويتم تبريدها بواسطة أنظمة تهوية تقليدية تعمل عبر الأرضيات المرتفعة. إلا أن مجموعات خوادم الذكاء الاصطناعي المتقدمة تتطلب ما بين 40 إلى 100 كيلوواط أو أكثر لكل رف. ولا يمكن للهواء ببساطة التخلص من هذا الحجم من الحرارة بكفاءة.
يتطلب هذا التحول الجذري إعادة تصميم شاملة لهندسة المنشآت، مما يستلزم استخدام دوائر تبريد سائلة تصل مباشرة إلى الرقائق، وخزانات غمر، وأرضيات من الألواح المقواة قادرة على تحمل الوزن الهائل للحوامل، ووحدات توزيع طاقة تم تعديلها بشكل جذري. ويواجه المستثمرون الذين يستحوذون على منشآت قديمة على أمل تحويلها بسهولة إلى مراكز تدريب حديثة للذكاء الاصطناعي نفقات رأسمالية هائلة للتحديث قد تقضي على العوائد المتوقعة. ويشهد السوق انقسامًا: حيث تُتداول «مصانع الذكاء الاصطناعي» الحديثة المصممة خصيصًا لهذا الغرض بأسعار مرتفعة، في حين تواجه المنشآت القديمة غير القابلة للتحديث خطر أن تصبح أصولًا عالقة.
الرد الفعل الاجتماعي والسياسي المتصاعد
وما يزيد من تعقيد العقبات الهندسية هو الميثاق الاجتماعي الذي يزداد إثارة للجدل. فعلى مدى سنوات، سعت المقاطعات الريفية والضواحي إلى جذب مراكز البيانات من خلال تقديم إعفاءات ضريبية سخية، حرصًا منها على ضمان إيرادات موثوقة من ضريبة العقارات التجارية مع أعباء بلدية ضئيلة — حيث لا تتطلب مراكز البيانات مدارس عامة، ولا تولد سوى حركة مرور ضئيلة للغاية بعد انتهاء مرحلة البناء.
لكن هذه «الفترة الذهبية» بدأت تتلاشى. فالمجتمعات المحلية تطرح أسئلة صعبة حول استهلاك الموارد. وبصرف النظر عن الضغوط على شبكة الكهرباء التي تهدد أسعار المرافق السكنية، تستهلك أنظمة التبريد التبخيري التقليدية ملايين الجالونات من مياه الشرب يوميًا، وغالبًا ما يكون ذلك في مناطق تعاني من الجفاف. وقد دفع التلوث الضوضائي الناجم عن مصفوفات المبردات الضخمة المثبتة على أسطح المباني ومولدات الديزل الاحتياطية لجان تخطيط الضواحي إلى التحرك.
في عدة ولايات، تصاعدت ردود الفعل السلبية من قبل السلطات البلدية من مجرد اجتماعات روتينية بشأن تخطيط المناطق إلى فرض حظر تام على البناء ودعوات لإلغاء الحوافز الضريبية. ويخاطر الموزعون المؤسسيون الذين يتجاهلون مؤشرات ESG ولا يشاركون في تواصل شفاف مع المجتمعات المحلية بأن تجد استثماراتهم الرأسمالية التي تبلغ قيمتها مئات الملايين من الدولارات عالقة في دعاوى قضائية تنظيمية مطولة وفي حالة من عدم اليقين بشأن التراخيص.
تقييم استراتيجيات التخصيص
بالنسبة للمستثمرين الذين يسعون إلى الاستفادة من هذه الموجة طويلة الأمد، يوفر المشهد ثلاثة مسارات متميزة، لكل منها ملامح المخاطر والعوائد الخاصة بها:
| مسار الاستثمار | المزايا الرئيسية | المخاطر الجوهرية |
| الاستثمارات المباشرة في العقارات الأساسية / صناديق الاستثمار العقاري (REITs ) (مثل: Equinix، Digital Realty) | سيولة عالية، وشبكات مستأجرين مجربة، وعائد توزيعات أرباح مستقر. | مضاعفات تقييم عالية؛ نمو عضوي أقل في المحافظ القديمة التي تعاني من قيود في إمدادات الطاقة. |
| تطوير مشاريع “هايبرسكيل” من الصفر | أعلى عائد محتمل؛ حيث يتم إنشاء سعة مخصصة ومبردة بالسائل لشركات التوسع الهائل مع تحقيق هوامش ربح قصوى. | تأخيرات تنظيمية، واختناقات في سلسلة التوريد تمتد لعدة سنوات، ومخاطر تنفيذية شديدة. |
| البنية التحتية المساعدة و«أدوات العمل» | تتجنب المخاطر التشغيلية المباشرة للمرافق؛ وتغطي نفقات الأجهزة والمرافق بشكل أوسع. | تتأثر بالتوقفات الدورية في الإنفاق على الأجهزة؛ وتقلبات التقييم عبر دورات صناعة أشباه الموصلات. |
الحكم النهائي بشأن أدوات التخصيص الحديثة
ستظل الولايات المتحدة المركز الرئيسي بلا منازع للحوسبة الرقمية في المستقبل المنظور. فكثافة شبكة مسارات الألياف الضوئية المحلية، وتركّز مقرات الشركات التكنولوجية العملاقة، ومتطلبات الأمن القومي المتعلقة بسيادة الحوسبة، كلها عوامل تضمن استمرار الطلب الأساسي على مراكز البيانات.
ومع ذلك، فقد ولت أيام الاستثمار العقاري السلبي في هذا القطاع. ولن يكون الاستثمار الناجح في مراكز البيانات خلال العقد المقبل من نصيب الملاك التقليديين الذين يكتفون بتأجير المساحات لشركات التكنولوجيا، بل سيكون من نصيب المشغلين الهجينين: أي الجهات الفاعلة التي تجمع بين البراعة المتطورة في تداول الطاقة، والكفاءة العالية في الهندسة المدنية والميكانيكية، والإدارة الاستباقية للوائح التنظيمية المحلية.
يجب على المستثمرين ألا يكتفوا بالنظر إلى معدلات الإيجار المعلنة، بل أن يدرسوا بدقة اتفاقيات الربط بين المحطات الفرعية، ونسب كفاءة استخدام المياه، وتصاميم الأنظمة السائلة ذات الدورة المغلقة، واستقرار الشبكة المحلية. إن ازدهار مراكز البيانات حقيقة واقعة، لكنه في نهاية المطاف مقيد بقوانين الطاقة والبنية التحتية. فمن يتقن إدارة الميغاواط سيحصد المكاسب؛ أما من يكتفي بمطاردة المساحات، فيخاطر بأن يُترك في العراء.
Chief Operating Officer at MergersCorp M&A International
American Experienced Mergers and Acquisition Advisor with 40 years of working experience. Edward received a master Degree in Management from the NSU University in Florida, USA. As a leading M&A advisor, Edward specialize in providing comprehensive advice and support to companies looking to navigate the complex world of mergers and acquisitions.
Latest posts by Edward Sklar (see all)
- «المراجحة في مجال الطاقة»: لماذا أصبح الاستثمار في مراكز البيانات في الولايات المتحدة مسألة تتعلق بالطاقة - 29 سبتمبر، 2026
- هل تقلل من وزن الهند؟ في عالم تهزه إيران، قد يكون ذلك خطأً استراتيجياً في عالم تهزه إيران - 6 أبريل، 2026
- فن الصفقة – كيف تضع عملك التجاري في مكانة مميزة للبيع - 18 أغسطس، 2025