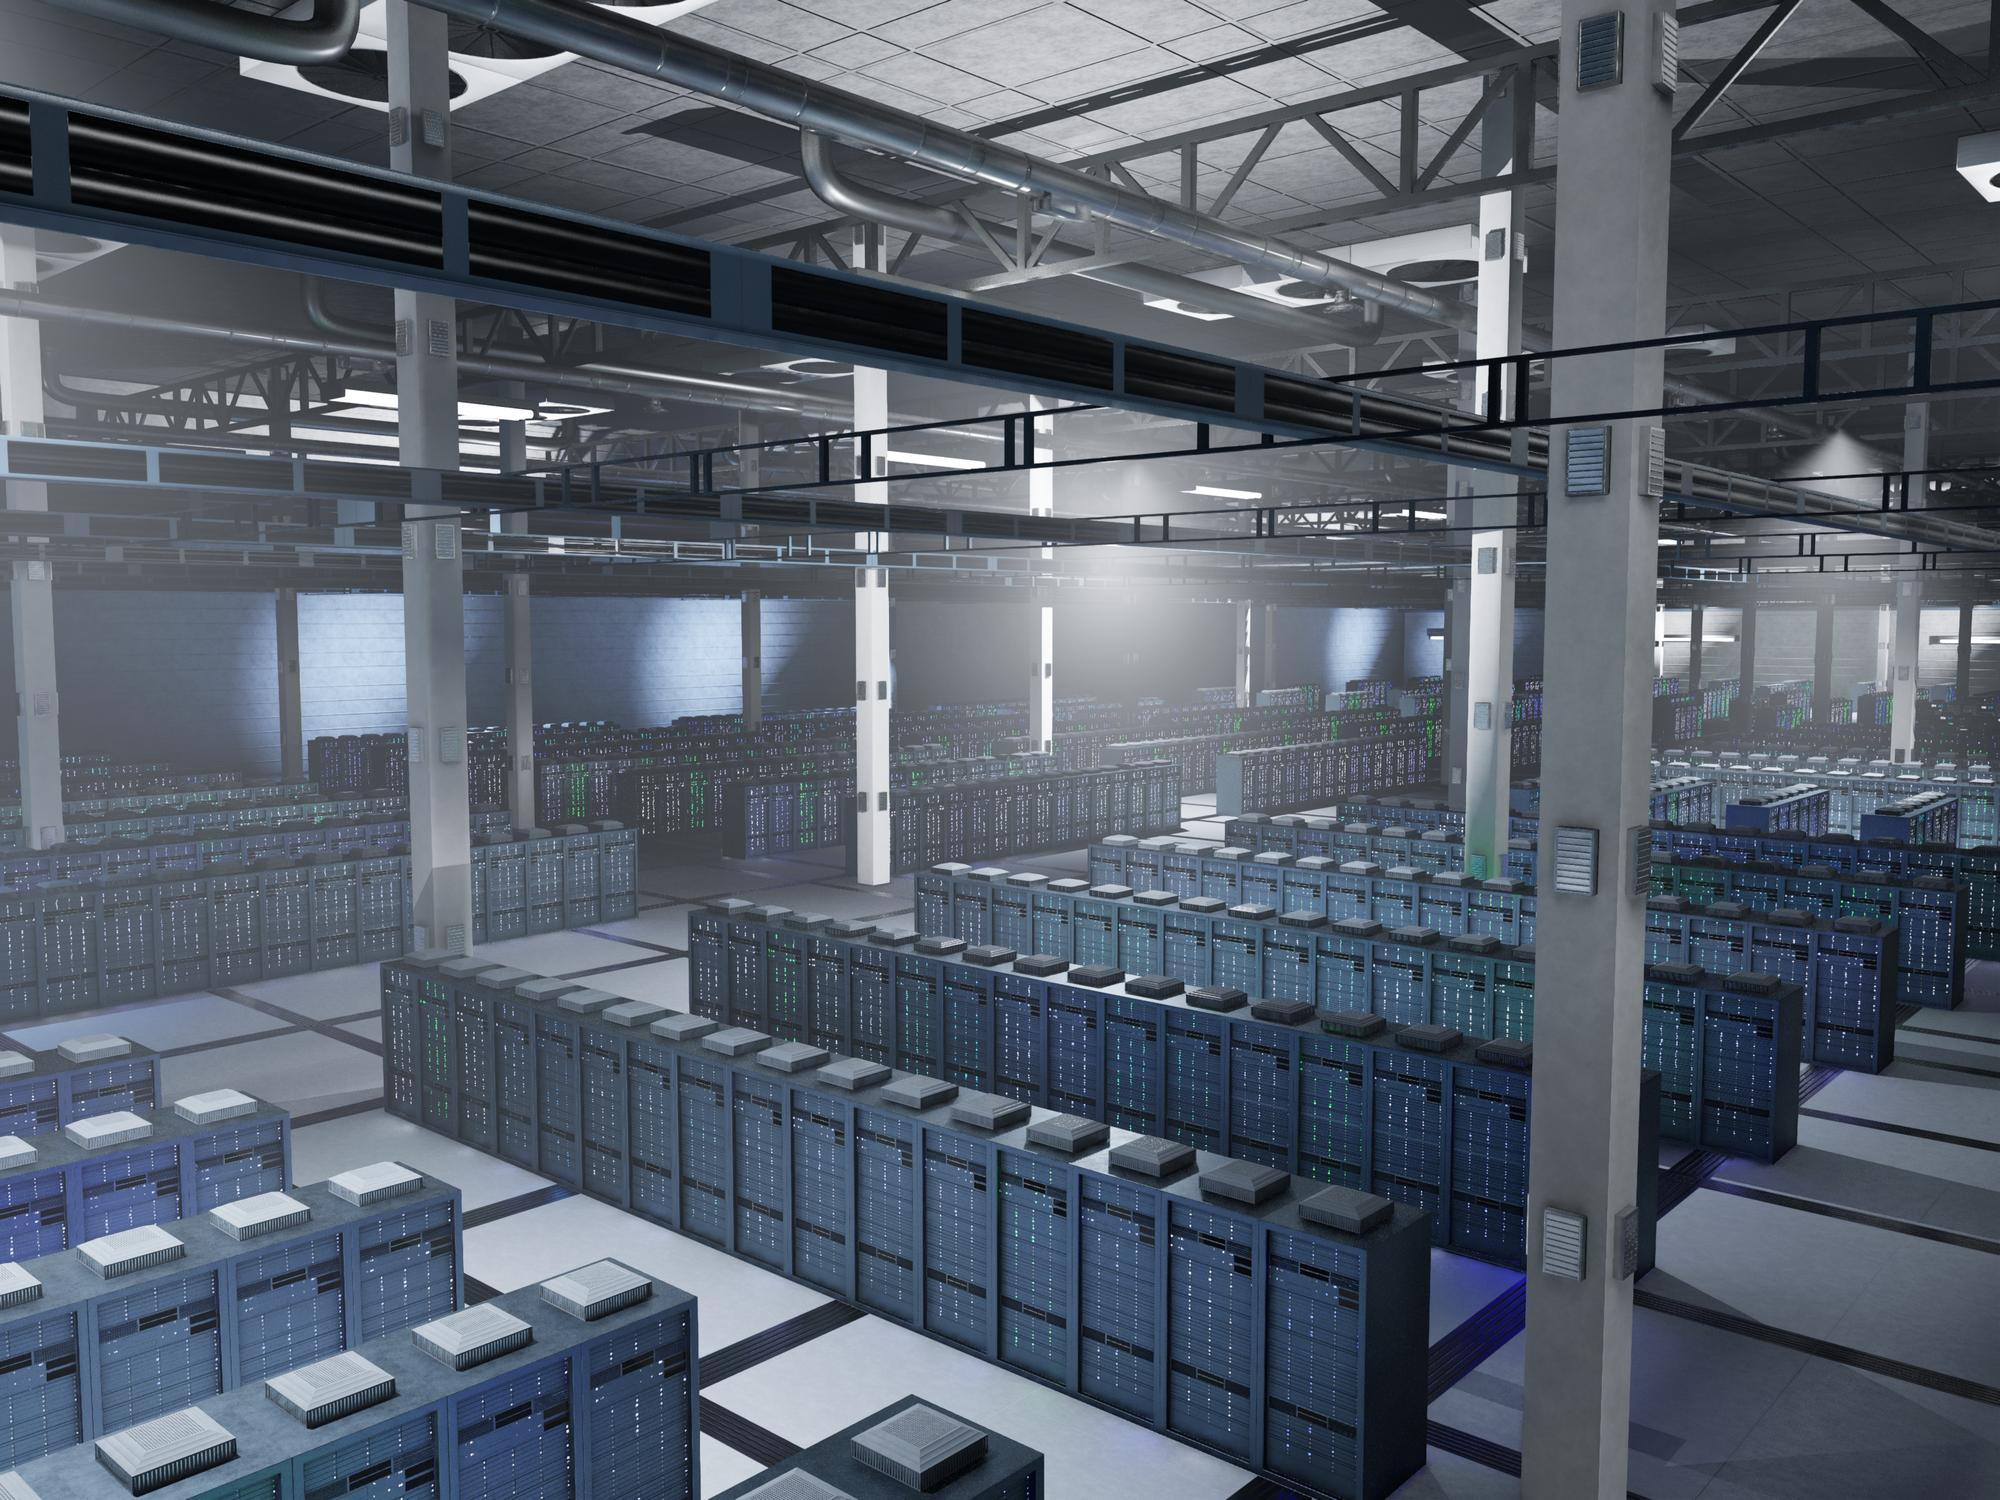
Por toda a paisagem americana, uma reindustrialização silenciosa está em andamento. Nas planícies úmidas do condado de Loudoun, na Virgínia, nos arredores da área urbana árida de Phoenix e nos campos de milho do centro de Ohio, gigantes de concreto sem janelas estão surgindo a um ritmo nunca visto desde o boom das rodovias interestaduais. Esses são os bastiões físicos da era digital: os data centers de hiperescala.
Há muito relegados a um nicho especializado no setor imobiliário comercial, os data centers saltaram para o centro dos mercados de capitais globais. Impulsionados pela demanda explosiva por computação da inteligência artificial generativa, da computação de alto desempenho e das migrações para a nuvem corporativa, os investidores institucionais injetaram centenas de bilhões de dólares em salas de servidores nacionais. No entanto, por trás da narrativa sedutora de um crescimento ilimitado impulsionado pelo silício, esconde-se uma realidade operacional mais difícil. Investir em data centers americanos não é mais apenas uma questão de locação comercial; é, fundamentalmente, uma questão de lidar com gargalos de energia, atritos na rede elétrica regional e riscos crescentes de despesas de capital.
O canto da sereia da demanda estrutural
A tese fundamental de investimento continua inegavelmente convincente. A computação se tornou um quinto serviço público, tão essencial para o comércio moderno quanto água, gás, eletricidade e telecomunicações. Todos os principais setores da economia — desde a descoberta de medicamentos e a engenharia financeira até a mídia generativa e a defesa automatizada — agora exigem um rendimento sem precedentes.
Para investidores institucionais, fundos de investimento imobiliário (REITs) e gigantes do private equity, os data centers sempre apresentaram um perfil financeiro invejável: inquilinos fiéis e com boa capacidade de crédito (como Microsoft, Amazon, Google e Meta), contratos de locação de longo prazo que vão de 10 a 15 anos e rendimentos atraentes que superam as carteiras de escritórios comerciais, que estão estagnadas. Como o mundo do software avança a uma velocidade alucinante, enquanto a construção física segue no ritmo da cura do concreto, a oferta vem ficando atrás da demanda há vários trimestres seguidos. Nos mercados de primeira linha, as taxas de vacância ficam próximas de mínimos estruturais, gerando poder de fixação de preços e valorização dos aluguéis que os incorporadores imobiliários antes achavam impossíveis.
No entanto, os mercados de capitais costumam confundir demanda estrutural com execução sem esforço. A fase fácil do negócio de infraestrutura digital — comprar terrenos, construir edifícios em bruto e conectar-se à subestação municipal — acabou de vez.
Os limites rígidos da física: o gargalo energético
O principal fator que determina o crescimento dos data centers hoje não é a demanda dos locatários, a disponibilidade de chips nem o acesso a financiamento de risco; é a física.
Um data center corporativo tradicional costumava operar com uma potência de 10 a 30 megawatts (MW). Os complexos de IA em hiperescala de hoje exigem rotineiramente de 300 a 500 MW, e os clusters de próxima geração com várias instalações têm como meta chegar a um gigawatt — um consumo de energia comparável ao de cidades americanas de médio porte.
Esse aumento repentino colidiu de frente com uma rede elétrica americana envelhecida e fragmentada. No “Data Center Alley” da Virgínia do Norte, por onde passa cerca de 70% do tráfego mundial da internet, empresas de energia como a Dominion Energy alertaram que a infraestrutura de transmissão não consegue acompanhar o ritmo das solicitações de interconexão propostas. Os prazos de entrega para transformadores de alta tensão e comutadores especializados agora ultrapassam três a quatro anos.
Com isso, a lógica dos investimentos mudou completamente. No setor imobiliário comercial, a regra de ouro sempre foi localização, localização, localização. No mercado moderno de data centers, esse mantra foi substituído pela rapidez no fornecimento de energia.
O capital está fugindo dos centros tradicionais saturados em direção a regiões secundárias e terciárias emergentes, onde as concessionárias regionais têm capacidade excedente. Regiões como a área de cobertura do Conselho de Confiabilidade Elétrica do Texas (ERCOT), o Noroeste do Pacífico e partes do Meio-Oeste têm testemunhado uma corrida pela conquista de terras que lembra a expansão ferroviária do século XIX. Desenvolvedores experientes não estão mais apenas garantindo licenças de zoneamento; eles estão negociando geração “behind-the-meter”, fechando contratos de compra de energia nuclear e geotérmica e explorando a possibilidade de usar microturbinas a gás natural no próprio local para contornar as filas de conexão à rede. Se um ativo não puder garantir racks energizados dentro de um prazo operacional previsível, sua receita operacional líquida projetada é pura ficção.
Densidade térmica e a armadilha da obsolescência
Mesmo quando a energia está garantida na cerca da subestação, instalá-la dentro das instalações traz outro risco de investimento que muitas vezes passa despercebido: a obsolescência tecnológica.
As especificações físicas da infraestrutura de computação estão mudando mais rápido do que os ciclos de vida tradicionais de 20 anos dos prédios conseguem acompanhar com facilidade. Os data centers de nuvem mais antigos foram projetados com base em densidades padrão de rack de 5 a 10 quilowatts (kW), resfriadas por sistemas convencionais de ar com piso elevado. Os clusters avançados de servidores de IA, no entanto, exigem de 40 a mais de 100 kW por rack. O ar simplesmente não consegue dissipar esse volume de calor de forma eficiente.
Essa mudança radical exige uma reformulação completa da arquitetura das instalações, exigindo circuitos de resfriamento líquido direto no chip, tanques de imersão, pisos de laje reforçados capazes de suportar o peso extremo dos racks e unidades de distribuição de energia totalmente repensadas. Investidores que compram instalações antigas na esperança de transformá-las facilmente em centros modernos de treinamento de IA se deparam com gastos de capital astronômicos com reformas, que podem acabar com os retornos previstos. O mercado está se dividindo: as modernas “fábricas de IA” construídas especificamente para esse fim são negociadas com prêmios elevados, enquanto as instalações antigas que não podem ser modernizadas correm o risco de se tornarem ativos ociosos.
A crescente reação sociopolítica
Para agravar ainda mais os desafios de engenharia, há um pacto social cada vez mais polêmico. Durante anos, os municípios rurais e suburbanos atraíram centros de dados com generosos incentivos fiscais, ansiosos por garantir uma receita confiável com o imposto sobre a propriedade comercial com o mínimo de encargos para o município — os centros de dados não precisam de escolas públicas e geram um tráfego insignificante depois da fase de construção.
Essa lua de mel está chegando ao fim. As comunidades locais estão fazendo perguntas difíceis sobre o consumo de recursos. Além das tensões no sistema elétrico que ameaçam as tarifas de energia residencial, os sistemas convencionais de resfriamento por evaporação consomem milhões de galões de água potável por dia, muitas vezes em regiões afetadas pela seca. A poluição sonora causada pelos enormes conjuntos de resfriadores instalados nos telhados e pelos geradores a diesel de reserva mobilizou os conselhos de zoneamento dos subúrbios.
Em vários estados, a resistência municipal passou de reuniões rotineiras sobre zoneamento para verdadeiras moratórias de construção e pedidos para acabar com os incentivos fiscais. Os gestores institucionais que desconsideram os indicadores ESG e não se empenham em um diálogo transparente com a comunidade correm o risco de ver seus investimentos de centenas de milhões de dólares presos em litígios regulatórios demorados e em um limbo de licenciamento.
Analisando as estratégias de alocação
Para os gestores que buscam exposição a essa tendência de longo prazo, o cenário oferece três caminhos distintos, cada um com seu próprio perfil de risco-retorno:
| Opções de investimento | Principais vantagens | Riscos críticos |
| Direct Core / REITs (por exemplo, Equinix, Digital Realty) | Alta liquidez, redes de locatários comprovadas, rendimento de dividendos estável. | Múltiplos de avaliação elevados; crescimento orgânico mais baixo em carteiras antigas com restrições de energia. |
| Desenvolvimento de infraestrutura de hiperescala em área totalmente nova | Maior potencial de ganho; cria capacidade personalizada com resfriamento a líquido para empresas de hiperescala com margens máximas. | Atrasos regulatórios, gargalos na cadeia de suprimentos que se estendem por vários anos e risco grave de execução. |
| Infraestrutura auxiliar e “ferramentas básicas” | Evita o risco operacional direto das instalações; abrange gastos mais amplos com hardware e serviços públicos. | Sensível às pausas cíclicas nos gastos com hardware; volatilidade nas avaliações ao longo dos ciclos do setor de semicondutores. |
O veredicto sobre os alocadores modernos
Os Estados Unidos continuarão sendo o epicentro indiscutível da computação digital por um bom tempo. A densidade da rede de rotas de fibra óptica no país, a concentração das sedes das gigantes da tecnologia e as questões de segurança nacional relacionadas à soberania computacional garantem que a demanda por data centers seja duradoura.
No entanto, os dias da sindicação imobiliária passiva nesse setor chegaram ao fim. O sucesso nos investimentos em data centers na próxima década não vai ficar por conta dos proprietários tradicionais que simplesmente alugam espaço para empresas de tecnologia. Vai ficar por conta dos operadores híbridos: aqueles que combinam perspicácia sofisticada no comércio de energia, competência rigorosa em engenharia civil e mecânica e uma gestão proativa das regulamentações locais.
Os investidores precisam ir além das taxas nominais de locação e analisar com cuidado os acordos de interconexão de subestações, os índices de eficiência no uso da água, os projetos de sistemas de líquidos em circuito fechado e a estabilidade da rede elétrica local. O boom dos data centers é real, mas, no fim das contas, está limitado pelas leis da energia e da infraestrutura. Quem dominar os megawatts vai aproveitar as oportunidades; quem só ficar atrás de metragem quadrada corre o risco de ficar de fora.
Chief Operating Officer em MergersCorp M&A International
American Experienced Mergers and Acquisition Advisor with 40 years of working experience. Edward received a master Degree in Management from the NSU University in Florida, USA. As a leading M&A advisor, Edward specialize in providing comprehensive advice and support to companies looking to navigate the complex world of mergers and acquisitions.
Últimos posts por Edward Sklar (exibir todos)
- A arbitragem energética: por que investir em data centers nos EUA virou uma questão de energia - 29 de setembro de 2026
- Você está subestimando a Índia? Em um mundo abalado pelo Irã, isso pode ser um erro estratégico - 6 de abril de 2026
- A arte da negociação – Como posicionar sua empresa para uma venda de alto nível - 18 de agosto de 2025