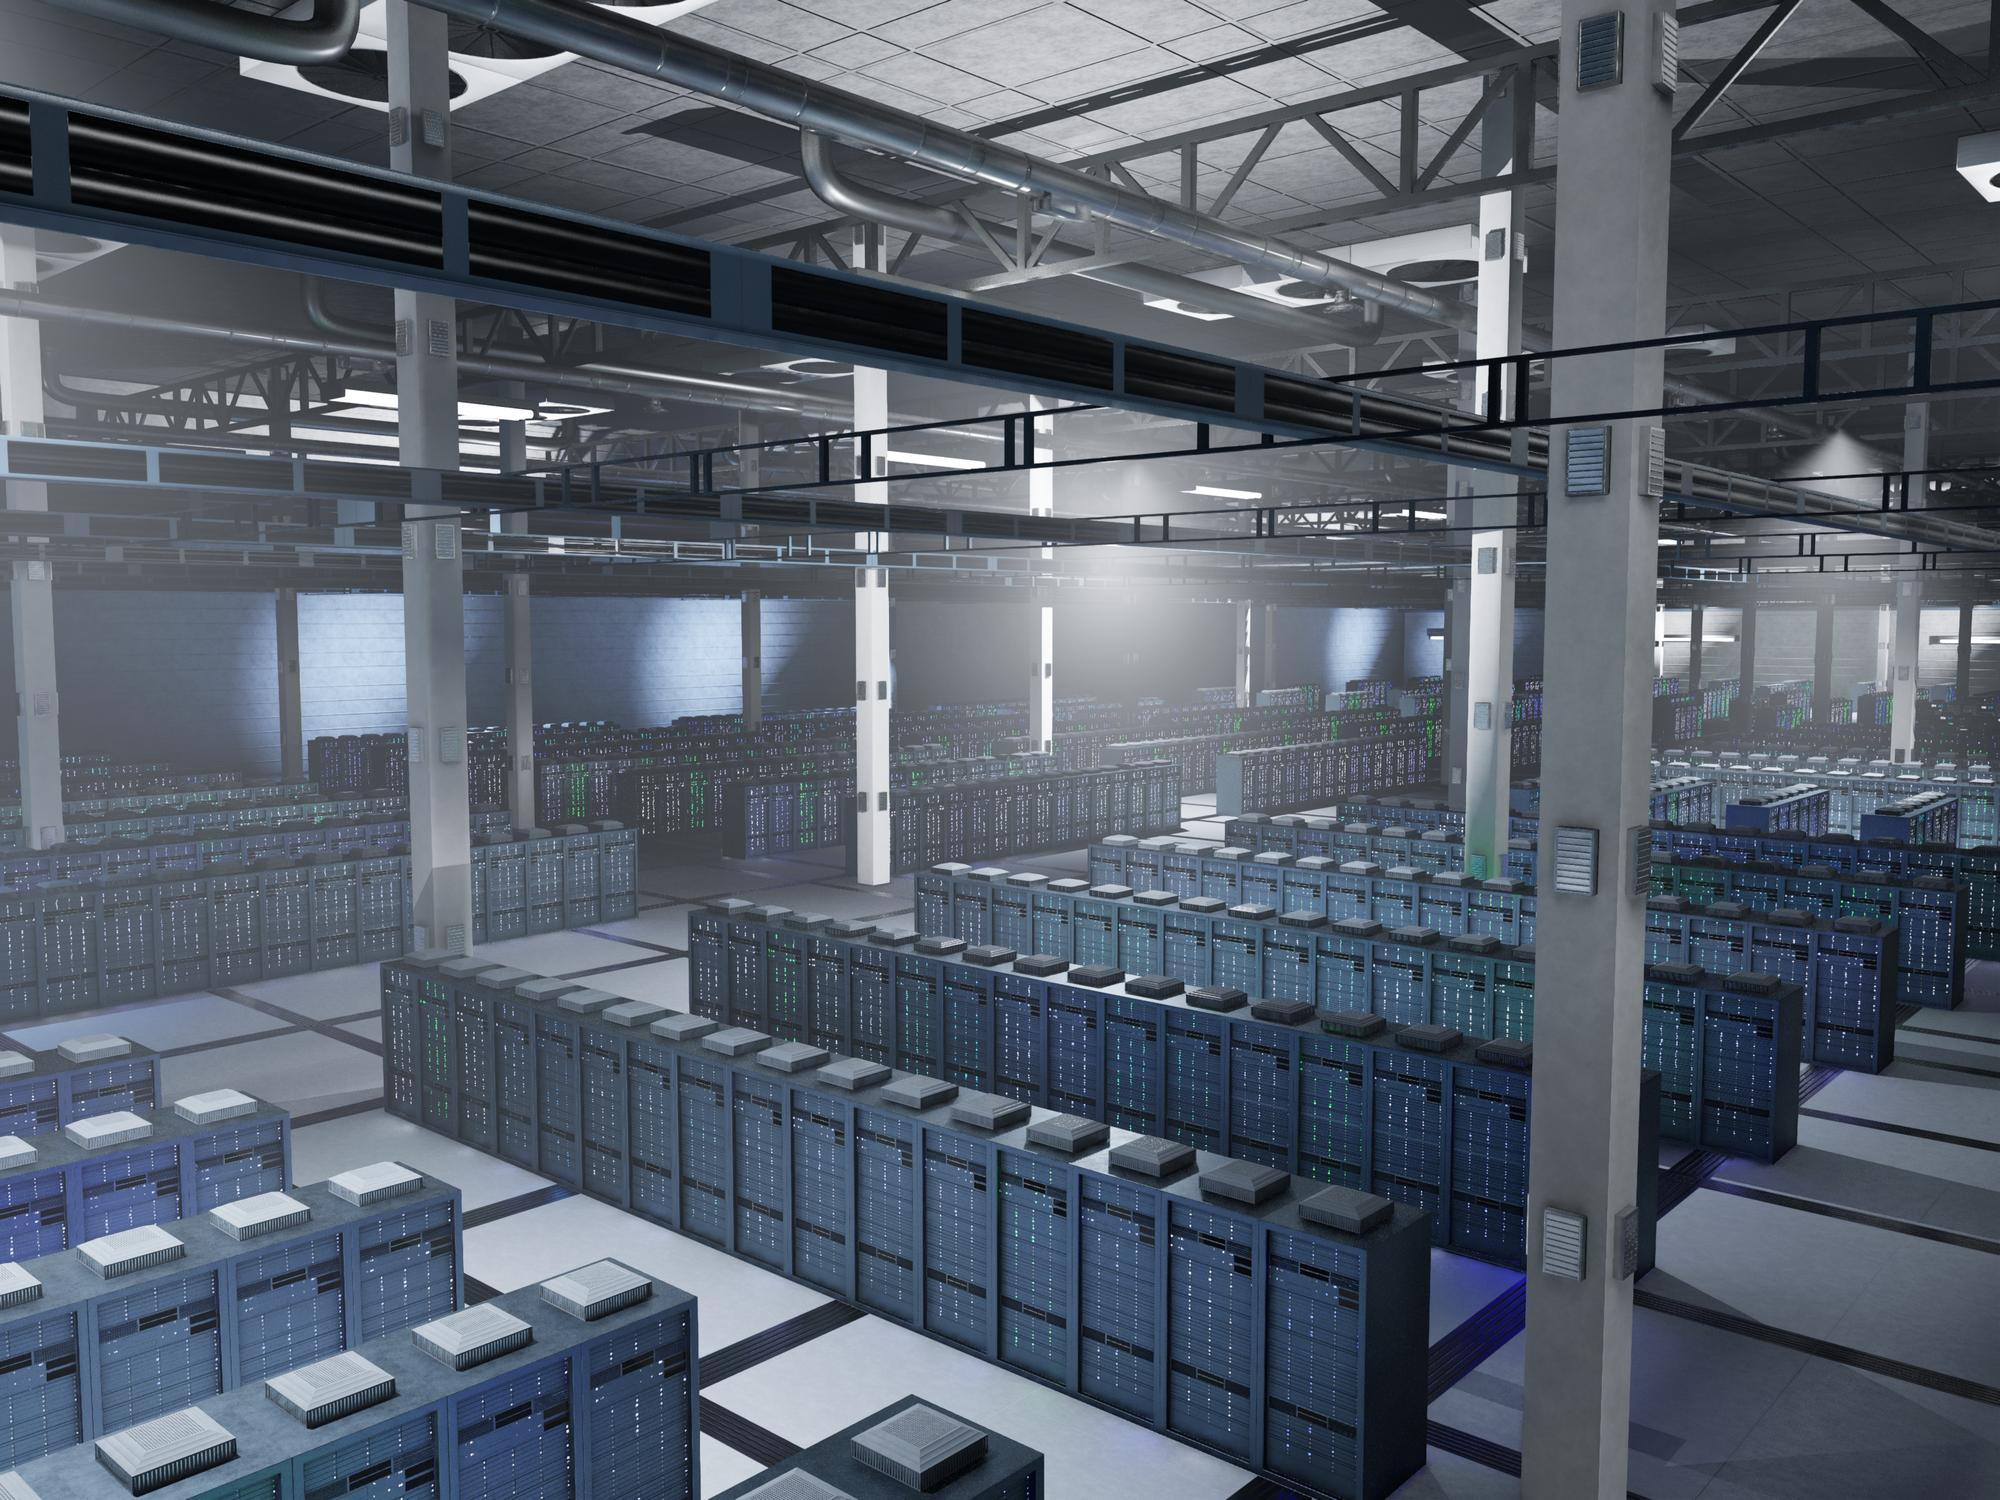
在美国各地,一场悄无声息的再工业化正在进行。 在弗吉尼亚州劳登县潮湿的平原上、凤凰城干旱的蔓延地带之外,以及俄亥俄州中部的玉米田中,一栋栋没有窗户的混凝土巨无霸正以自州际公路建设热潮以来前所未有的速度拔地而起。这些正是数字时代的实体堡垒:超大规模数据中心。
数据中心长期以来一直被归类为商业房地产中的一个专业细分领域,如今却一跃成为全球资本市场的焦点。在生成式人工智能、高性能计算以及企业云迁移带来的爆炸性计算需求驱动下,机构投资者已向国内服务器机房注入了数千亿美元。 然而,在“由半导体驱动的无限增长”这一诱人叙事背后,隐藏着更为严峻的运营现实。投资美国数据中心已不再仅仅是商业租赁业务,其本质上已成为应对电力瓶颈、区域电网冲突以及日益加剧的资本支出风险的挑战。
结构性需求的诱惑
这一基本投资论点无疑依然极具说服力。计算已发展成为第五种基础公用事业,对现代商业而言,其重要性不亚于水、燃气、电力和电信。从药物研发和金融工程到生成式媒体和自动化国防,每一个主要经济领域如今都对计算吞吐量提出了前所未有的要求。
对于机构投资者、房地产投资信托基金(REITs)以及私募股权巨头而言,数据中心历来展现出令人艳羡的财务特征: 租户粘性强且信用良好(即微软、亚马逊、谷歌和Meta),租期长达10至15年,且收益率颇具吸引力,远超停滞不前的商业写字楼投资组合。由于软件行业的发展速度惊人,而实体建设却只能以混凝土凝固的速度推进,供应已连续多个季度落后于需求。在一线市场,空置率徘徊在结构性低点附近,这带来了房地产开发商此前认为不可能实现的定价权和租金上涨空间。
然而,资本市场往往会将结构性需求与轻松的执行混为一谈。数字基础设施投资中相对轻松的阶段——购地、建造毛坯房、接入市政变电站——已经彻底结束。
物理学的硬性限制:功率瓶颈
当今数据中心发展的首要决定因素并非租户需求、半导体供应或风险债务的获取,而是物理定律。
传统的企业数据中心历来消耗10至30兆瓦(MW)的电力。如今的超大规模AI园区通常需要300至500兆瓦的电力,而下一代多设施集群的目标则是1吉瓦——其能耗相当于美国一座中等规模城市的用电量。
这一突如其来的激增与美国老旧且支离破碎的电网发生了正面冲突。 在北弗吉尼亚州的“数据中心走廊”——据估计全球70%的互联网流量都经此处——多米尼恩能源等公用事业公司已警告称,输电基础设施无法跟上拟议的并网申请的步伐。目前,高压变压器和专用开关设备的交货周期已延长至三年至四年以上。
因此,投资考量发生了逆转。在商业房地产领域,“地段、地段、地段”一直是黄金法则。而在现代数据中心市场,这一信条已被“供电速度”所取代。
资本正从饱和的传统枢纽地区撤离,转而涌向那些区域公用事业公司拥有富余产能的新兴二线和三线地区。在德克萨斯州电力可靠性委员会(ERCOT)管辖范围、太平洋西北地区以及中西部部分地区,正上演着令人联想到19世纪铁路扩张时期的“土地争夺战”。 精明的开发商不再仅仅满足于获取土地使用许可;他们正在协商“表后发电”事宜,签订核能和地热能的购电协议,并探索现场天然气微型涡轮机,以绕过电网接入排队等待。如果一项资产无法在可预见的运营时间内保证机架通电,其预计的净运营收入不过是空谈。
热密度与过时陷阱
即使在变电站围栏处已确保了电力供应,但在厂区内部署电力系统仍会带来另一种常被低估的投资风险:技术过时。
计算基础设施的物理规格变化速度,已超过传统20年建筑生命周期所能从容适应的范围。传统云数据中心的设计基于5至10千瓦(kW)的标准机架密度,并采用常规架空地板通风系统进行冷却。 然而,先进的人工智能服务器集群每机架的功耗需求已达到40至100+千瓦。仅靠空气根本无法高效地排出如此巨大的热量。
这一结构性变革要求从头开始重新设计设施架构,需要采用直连芯片的液冷回路、浸没槽、能够承受极端机架重量的加固楼板,以及经过彻底改造的配电单元。 那些收购旧设施并期望将其轻松改造为现代化AI训练中心的投资者,将面临惊人的改造资本支出,这些支出甚至可能抵消预期的收益。市场正在分化:现代化的专用“AI工厂”交易价格高昂,而无法升级的旧设施则面临沦为搁浅资产的风险。
日益高涨的社会政治反弹
除了工程方面的障碍外,日益引发争议的社会契约也使情况雪上加霜。多年来,农村和郊区各县一直通过提供慷慨的税收减免来吸引数据中心,希望在尽可能减轻市政负担的同时,确保稳定的商业房产税收入——数据中心无需公立学校,且在建设阶段结束后产生的交通流量微乎其微。
这段“蜜月期”正在逐渐破裂。当地社区开始就资源消耗问题提出尖锐质疑。除了可能推高居民用电费率的电力紧张问题外,传统的蒸发式冷却系统每天消耗数百万加仑的饮用水,而这些系统往往位于饱受干旱困扰的地区。巨大的屋顶冷水机组和备用柴油发电机产生的噪音污染,已促使郊区规划委员会采取行动。
在多个州,地方政府的抵制已从例行分区规划会议升级为彻底的停工令,并呼吁取消税收优惠。那些忽视ESG指标且未能开展透明社区沟通的机构投资者,其数亿美元的资本投资可能会陷入旷日持久的监管诉讼和许可审批的僵局之中。
评估资产配置策略
对于希望把握这一长期趋势的投资机构而言,当前市场提供了三条截然不同的投资路径,每条路径都有其独特的风险收益特征:
| 投资途径 | 主要优势 | 主要风险 |
| 直接核心资产 / 房地产投资信托基金(REITs)(例如:Equinix、Digital Realty) | 流动性高、租户网络成熟可靠、股息收益率稳定。 | 估值倍数较高;受电力限制的传统投资组合内生增长较弱。 |
| 绿地超大规模数据中心建设 | 潜力最大;为超大规模企业构建定制化液冷算力,实现利润率峰值。 | 面临监管审批延迟、持续多年的供应链瓶颈以及严重的执行风险。 |
| 辅助基础设施与“采矿设备” | 规避了设施运营的直接风险;涵盖了更广泛的硬件及公用事业支出。 | 易受硬件支出周期性停滞的影响;在半导体周期中估值波动较大。 |
对现代资源分配器的评判
在可预见的未来,美国仍将是数字计算领域无可争议的核心。国内光纤线路的网络密度、科技巨头总部的聚集,以及围绕计算主权的国家安全需求,都确保了数据中心的基本需求具有持久性。
然而,该领域被动型房地产合伙投资的时代已经结束。未来十年,数据中心投资的成功者将不再是那些仅向科技公司出租楼面面积的传统房东,而是“混合型运营商”——这些运营商既具备高超的能源交易洞察力,又拥有严谨的土木与机械工程专业能力,并能积极主动地应对当地监管要求。
投资者必须超越表面上的租赁费率,仔细审查变电站并网协议、用水效率比、闭环液体设计以及局部电网稳定性。 数据中心热潮确有其事,但归根结底仍受制于能源和基础设施的规律。那些能够驾驭兆瓦级电力的人将把握机遇;而仅仅追求建筑面积的人则可能被淘汰出局。
Chief Operating Officer at MergersCorp M&A International
American Experienced Mergers and Acquisition Advisor with 40 years of working experience. Edward received a master Degree in Management from the NSU University in Florida, USA. As a leading M&A advisor, Edward specialize in providing comprehensive advice and support to companies looking to navigate the complex world of mergers and acquisitions.
Latest posts by Edward Sklar (see all)
- 电力套利:为何在美国投资数据中心已成为一场能源博弈 - 2026年9月29日
- 轻视印度?在因伊朗而动荡的世界中,这可能是一个战略错误 - 2026年4月6日
- 交易的艺术–如何为您的企业定位以实现溢价销售 - 2025年8月18日