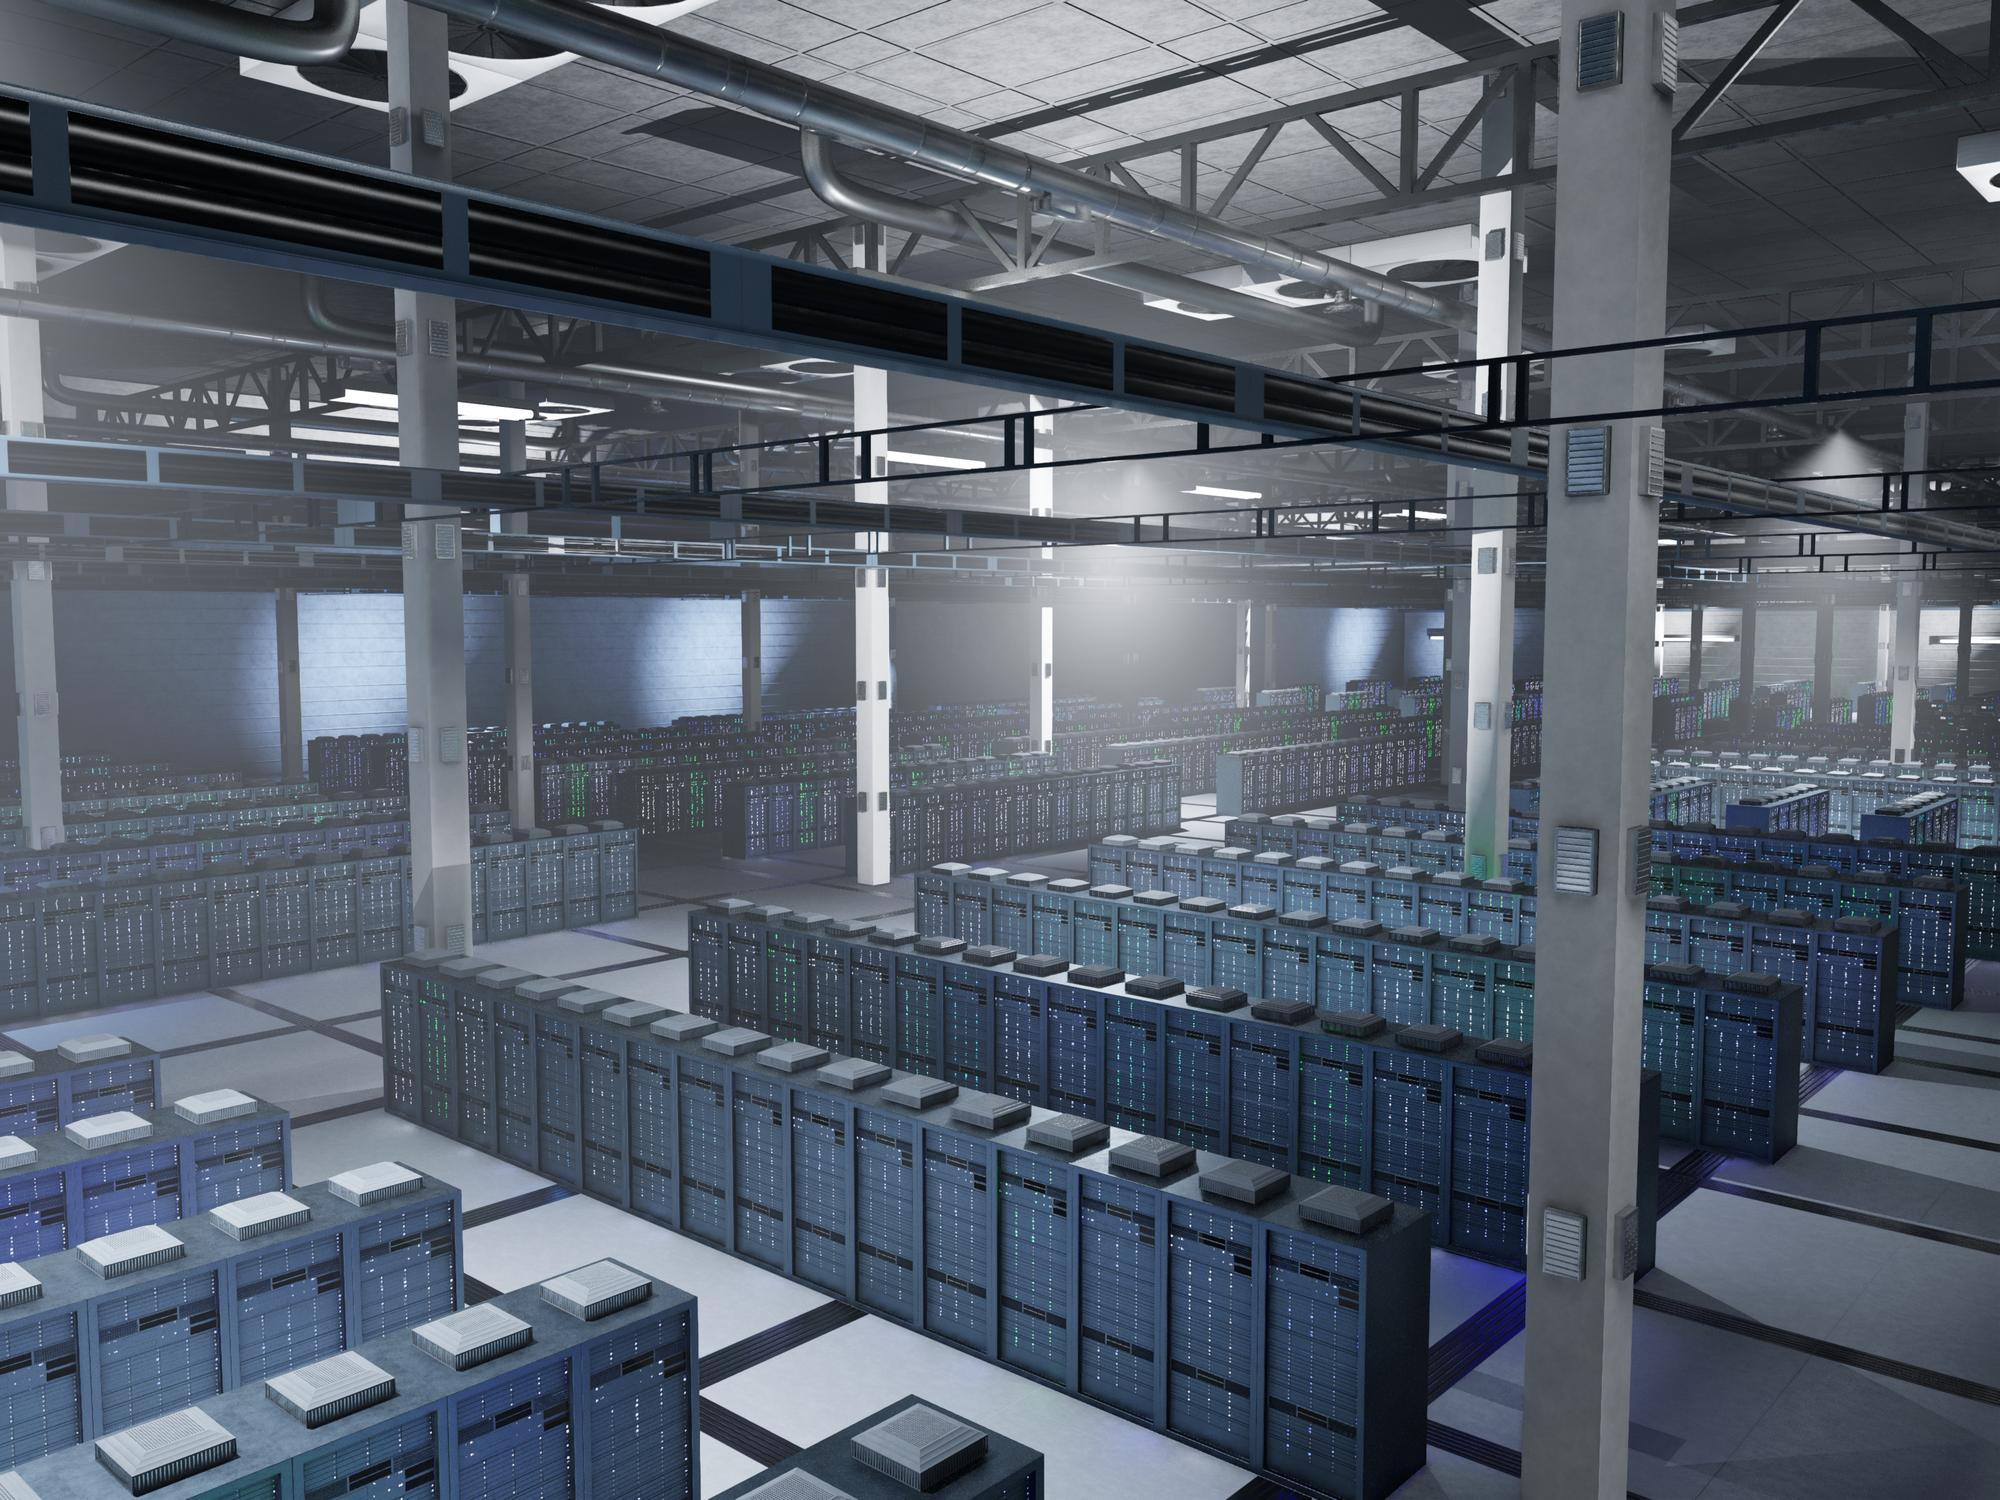
По всей территории США происходит незаметная реиндустриализация. На влажных равнинах округа Лаудон в штате Вирджиния, за пределами засушливых пригородов Феникса, а также среди кукурузных полей центральной части штата Огайо возводятся бетонные гиганты без окон с такой скоростью, какой не наблюдалось со времён бума строительства межштатных автомагистралей. Это — материальные оплоты цифровой эпохи: гипермасштабные центры обработки данных.
Центр обработки данных, долгое время остававшийся в узкой нише коммерческой недвижимости, вышел на авансцену глобальных рынков капитала. Под влиянием стремительного роста вычислительных потребностей, связанных с генеративным искусственным интеллектом, высокопроизводительными вычислениями и переходом предприятий на облачные технологии, институциональные инвесторы вложили сотни миллиардов долларов в отечественные серверные залы. Однако за привлекательной картиной безграничного роста, обусловленного развитием микроэлектроники, скрывается более суровая операционная реальность. Инвестирование в американские центры обработки данных больше не сводится к простой сдаче в коммерческую аренду; по сути, это процесс преодоления энергетических «узких мест», региональных проблем с энергосистемой и растущих рисков, связанных с капитальными затратами.
«Сиренский зов» структурного спроса
Основная инвестиционная концепция по-прежнему остается неоспоримо убедительной. Вычислительные ресурсы превратились в пятую коммунальную услугу, столь же необходимую для современной коммерции, как вода, газ, электричество и телекоммуникации. Каждый крупный сектор экономики — от разработки лекарственных препаратов и финансового инжиниринга до генеративных медиа и автоматизированной обороны — в настоящее время требует беспрецедентной пропускной способности.
Для институциональных инвесторов, инвестиционных фондов недвижимости (REIT) и гигантов частного капитала центры обработки данных исторически демонстрировали привлекательную финансовую структуру: стабильные и кредитоспособные арендаторы (а именно Microsoft, Amazon, Google и Meta), длительные сроки аренды — от 10 до 15 лет — и привлекательная доходность, превосходящая показатели стагнирующих портфелей коммерческих офисных помещений. Поскольку мир программного обеспечения развивается с головокружительной скоростью, в то время как строительство ведётся в темпе затвердевания бетона, предложение на протяжении нескольких кварталов подряд отстает от спроса. На рынках первого уровня уровень вакантности колеблется вблизи структурных минимумов, что создаёт ценовую власть и рост арендной платы, которые ранее казались невозможными для девелоперов.
Тем не менее, рынки капитала имеют привычку путать структурный спрос с простотой реализации. Легкая фаза развития рынка цифровой инфраструктуры — приобретение земельных участков, возведение каркасных зданий и подключение к муниципальной подстанции — окончательно завершилась.
Жесткие ограничения физики: «энергетическое узкое место»
Сегодня основным фактором, определяющим рост центров обработки данных, является не спрос со стороны арендаторов, не доступность микросхем и не доступ к венчурному кредитованию, а законы физики.
Традиционный корпоративный центр обработки данных исторически потреблял от 10 до 30 мегаватт (МВт) электроэнергии. Современные гипермасштабные ИИ-кампусы обычно потребляют от 300 до 500 МВт, а кластеры нового поколения, состоящие из нескольких объектов, рассчитаны на потребление одного гигаватта — это уровень энергопотребления, сопоставимый с потреблением средних американских городов.
Этот внезапный всплеск спроса столкнулся с устаревшей и фрагментированной американской электросетью. В «Аллее центров обработки данных» в Северной Вирджинии, через которую, по оценкам, проходит около 70 % мирового интернет-трафика, энергетические компании, такие как Dominion Energy, предупреждают, что инфраструктура электропередачи не способна удовлетворить запросы на подключение, поступающие в рамках предлагаемых проектов. Сроки поставки высоковольтных трансформаторов и специализированного коммутационного оборудования в настоящее время превышают три–четыре года.
В результате критерии инвестирования изменились на противоположные. В сфере коммерческой недвижимости «золотым правилом» всегда было: «местоположение, местоположение, местоположение». На современном рынке центров обработки данных этот девиз сменился на «скорость обеспечения электропитанием».
Капитал уходит из перенасыщенных традиционных центров в пользу развивающихся второстепенных и третьестепенных регионов, где региональные энергокомпании располагают избыточными мощностями. В таких регионах, как зона обслуживания Совета по надежности электроснабжения Техаса (ERCOT), Тихоокеанский Северо-Запад и отдельные районы Среднего Запада, наблюдается динамика захвата земель, напоминающая расширение железнодорожной сети XIX века. Искушенные застройщики больше не ограничиваются лишь получением разрешений на зонирование; они ведут переговоры о выработке электроэнергии «за счетчиком», заключают соглашения о покупке электроэнергии, произведенной на атомных и геотермальных электростанциях, а также изучают возможности использования на месте микротурбин, работающих на природном газе, чтобы обойти очереди на подключение к энергосистеме. Если объект не может гарантировать подключение стоек к электросети в предсказуемые сроки, его прогнозируемый чистый операционный доход является не более чем вымыслом.
Термическая плотность и «ловушка устаревания»
Даже если питание обеспечено у ограждения подстанции, его прокладка внутри объекта сопряжена с ещё одним недооценённым инвестиционным риском: технологическим устареванием.
Физические характеристики вычислительной инфраструктуры меняются быстрее, чем это позволяет комфортно обеспечить традиционный 20-летний жизненный цикл зданий. Устаревшие облачные центры обработки данных проектировались с учетом стандартной плотности нагрузки в стойках от 5 до 10 киловатт (кВт), охлаждаемых с помощью обычных систем вентиляции с приподнятым полом. Однако современные кластеры серверов искусственного интеллекта требуют от 40 до 100+ кВт на одну стойку. Воздух просто не способен эффективно отводить такой объём тепла.
Этот кардинальный сдвиг требует полной переработки архитектуры объектов с нуля, что предполагает использование контуров жидкостного охлаждения с прямым контактом с микросхемами, иммерсионных резервуаров, усиленных плиточных полов, способных выдерживать экстремальную нагрузку от серверных стоек, а также радикально переработанных блоков распределения электроэнергии. Инвесторы, приобретающие устаревшие объекты в надежде легко преобразовать их в современные центры обучения ИИ, сталкиваются с колоссальными капитальными затратами на модернизацию, которые могут свести на нет прогнозируемую доходность. Рынок раздваивается: современные специализированные «фабрики ИИ» торгуются с значительной премией, в то время как устаревшие объекты, не поддающиеся модернизации, рискуют превратиться в «застрявшие активы».
Набирающая силу социально-политическая реакция
К техническим трудностям добавляется все более спорный социальный договор. На протяжении многих лет сельские и пригородные округа привлекали центры обработки данных щедрыми налоговыми льготами, стремясь обеспечить стабильные поступления от налога на коммерческую недвижимость при минимальной нагрузке на муниципальный бюджет — центры обработки данных не требуют создания государственных школ и после завершения строительства создают незначительную транспортную нагрузку.
Этот «медовый месяц» подходит к концу. Местные сообщества задают острые вопросы, касающиеся потребления ресурсов. Помимо перегрузок в энергосистеме, которые ставят под угрозу тарифы на коммунальные услуги для населения, традиционные системы испарительного охлаждения ежедневно потребляют миллионы галлонов питьевой воды, причем зачастую в регионах, страдающих от засухи. Шумное загрязнение, создаваемое массивными установками чиллеров на крышах зданий и резервными дизельными генераторами, побудило к действию комиссии по зонированию пригородов.
В ряде штатов сопротивление со стороны муниципальных властей переросло из обычных заседаний по вопросам зонирования в прямые моратории на строительство и призывы к отмене налоговых льгот. Институциональные инвесторы, игнорирующие показатели ESG и не осуществляющие прозрачное взаимодействие с местным сообществом, рискуют столкнуться с тем, что их капиталовложения на сумму в несколько сотен миллионов долларов окажутся втянутыми в затяжные судебные разбирательства по вопросам регулирования и застрянут в неопределённости с получением разрешений.
Анализ стратегий распределения ресурсов
Для инвесторов, стремящихся воспользоваться этой долгосрочной тенденцией, рынок предлагает три различных направления, каждое из которых имеет свой собственный профиль «риск-доходность»:
| Инвестиционная схема | Основные преимущества | Основные риски |
| Прямые инвестиции в недвижимость / REIT (например, Equinix, Digital Realty) | Высокая ликвидность, проверенные сети арендаторов, стабильная дивидендная доходность. | Высокие коэффициенты оценки; более низкие темпы органического роста в традиционных портфелях, ограниченных возможностями энергоснабжения. |
| Строительство гипермасштабных центров обработки данных с нуля | Максимальный потенциал роста; создание индивидуальных мощностей с жидкостным охлаждением для гипермасштабируемых компаний с максимальной рентабельностью. | Задержки, связанные с нормативными требованиями, многолетние узкие места в цепочке поставок и серьёзный риск невыполнения обязательств. |
| Вспомогательная инфраструктура и «инструменты и оборудование» | Позволяет избежать прямых операционных рисков, связанных с объектами; учитывает более широкий спектр расходов на оборудование и коммунальные услуги. | Чувствителен к циклическим перерывам в расходах на оборудование; подвержен волатильности стоимости в рамках циклов развития полупроводниковой отрасли. |
Вывод в отношении современных алгоритмов распределения ресурсов
В обозримом будущем Соединённые Штаты останутся бесспорным центром цифровых вычислений. Плотность сети внутренних оптоволоконных трасс, концентрация штаб-квартир технологических гигантов, а также требования национальной безопасности, связанные с суверенитетом в сфере вычислений, гарантируют устойчивый спрос на центры обработки данных.
Однако эпоха пассивного синдицирования недвижимости в данном секторе подошла к концу. Успешные инвестиции в центры обработки данных в течение следующего десятилетия будут принадлежать не традиционным арендодателям, которые просто сдают площади в аренду технологическим компаниям. Они будут принадлежать гибридным операторам: участникам рынка, сочетающим в себе глубокое понимание рынка торговли энергией, высокий профессионализм в области гражданского и механического инжиниринга, а также проактивное управление вопросами местного регулирования.
Инвесторам необходимо выходить за рамки общих показателей арендных ставок и тщательно анализировать соглашения о подключении к подстанциям, коэффициенты эффективности водопользования, системы замкнутого цикла с жидкостным охлаждением, а также стабильность локальных энергосетей. Бум в сфере центров обработки данных является реальным явлением, однако в конечном счёте он ограничен законами энергетики и инфраструктуры. Те, кто освоит мегаватты, получат преимущество; те же, кто просто гонится за площадью, рискуют остаться ни с чем.
Chief Operating Officer в MergersCorp M&A International
American Experienced Mergers and Acquisition Advisor with 40 years of working experience. Edward received a master Degree in Management from the NSU University in Florida, USA. As a leading M&A advisor, Edward specialize in providing comprehensive advice and support to companies looking to navigate the complex world of mergers and acquisitions.
Edward Sklar недавно публиковал (посмотреть все)
- Энергетический арбитраж: почему инвестиции в центры обработки данных в США превратились в энергетическую игру - 29.09.2026
- Недооцениваете Индию? В мире, потрясенном Ираном, это может быть стратегической ошибкой - 06.04.2026
- Искусство сделки — как позиционировать свой бизнес для выгодной продажи - 18.08.2025