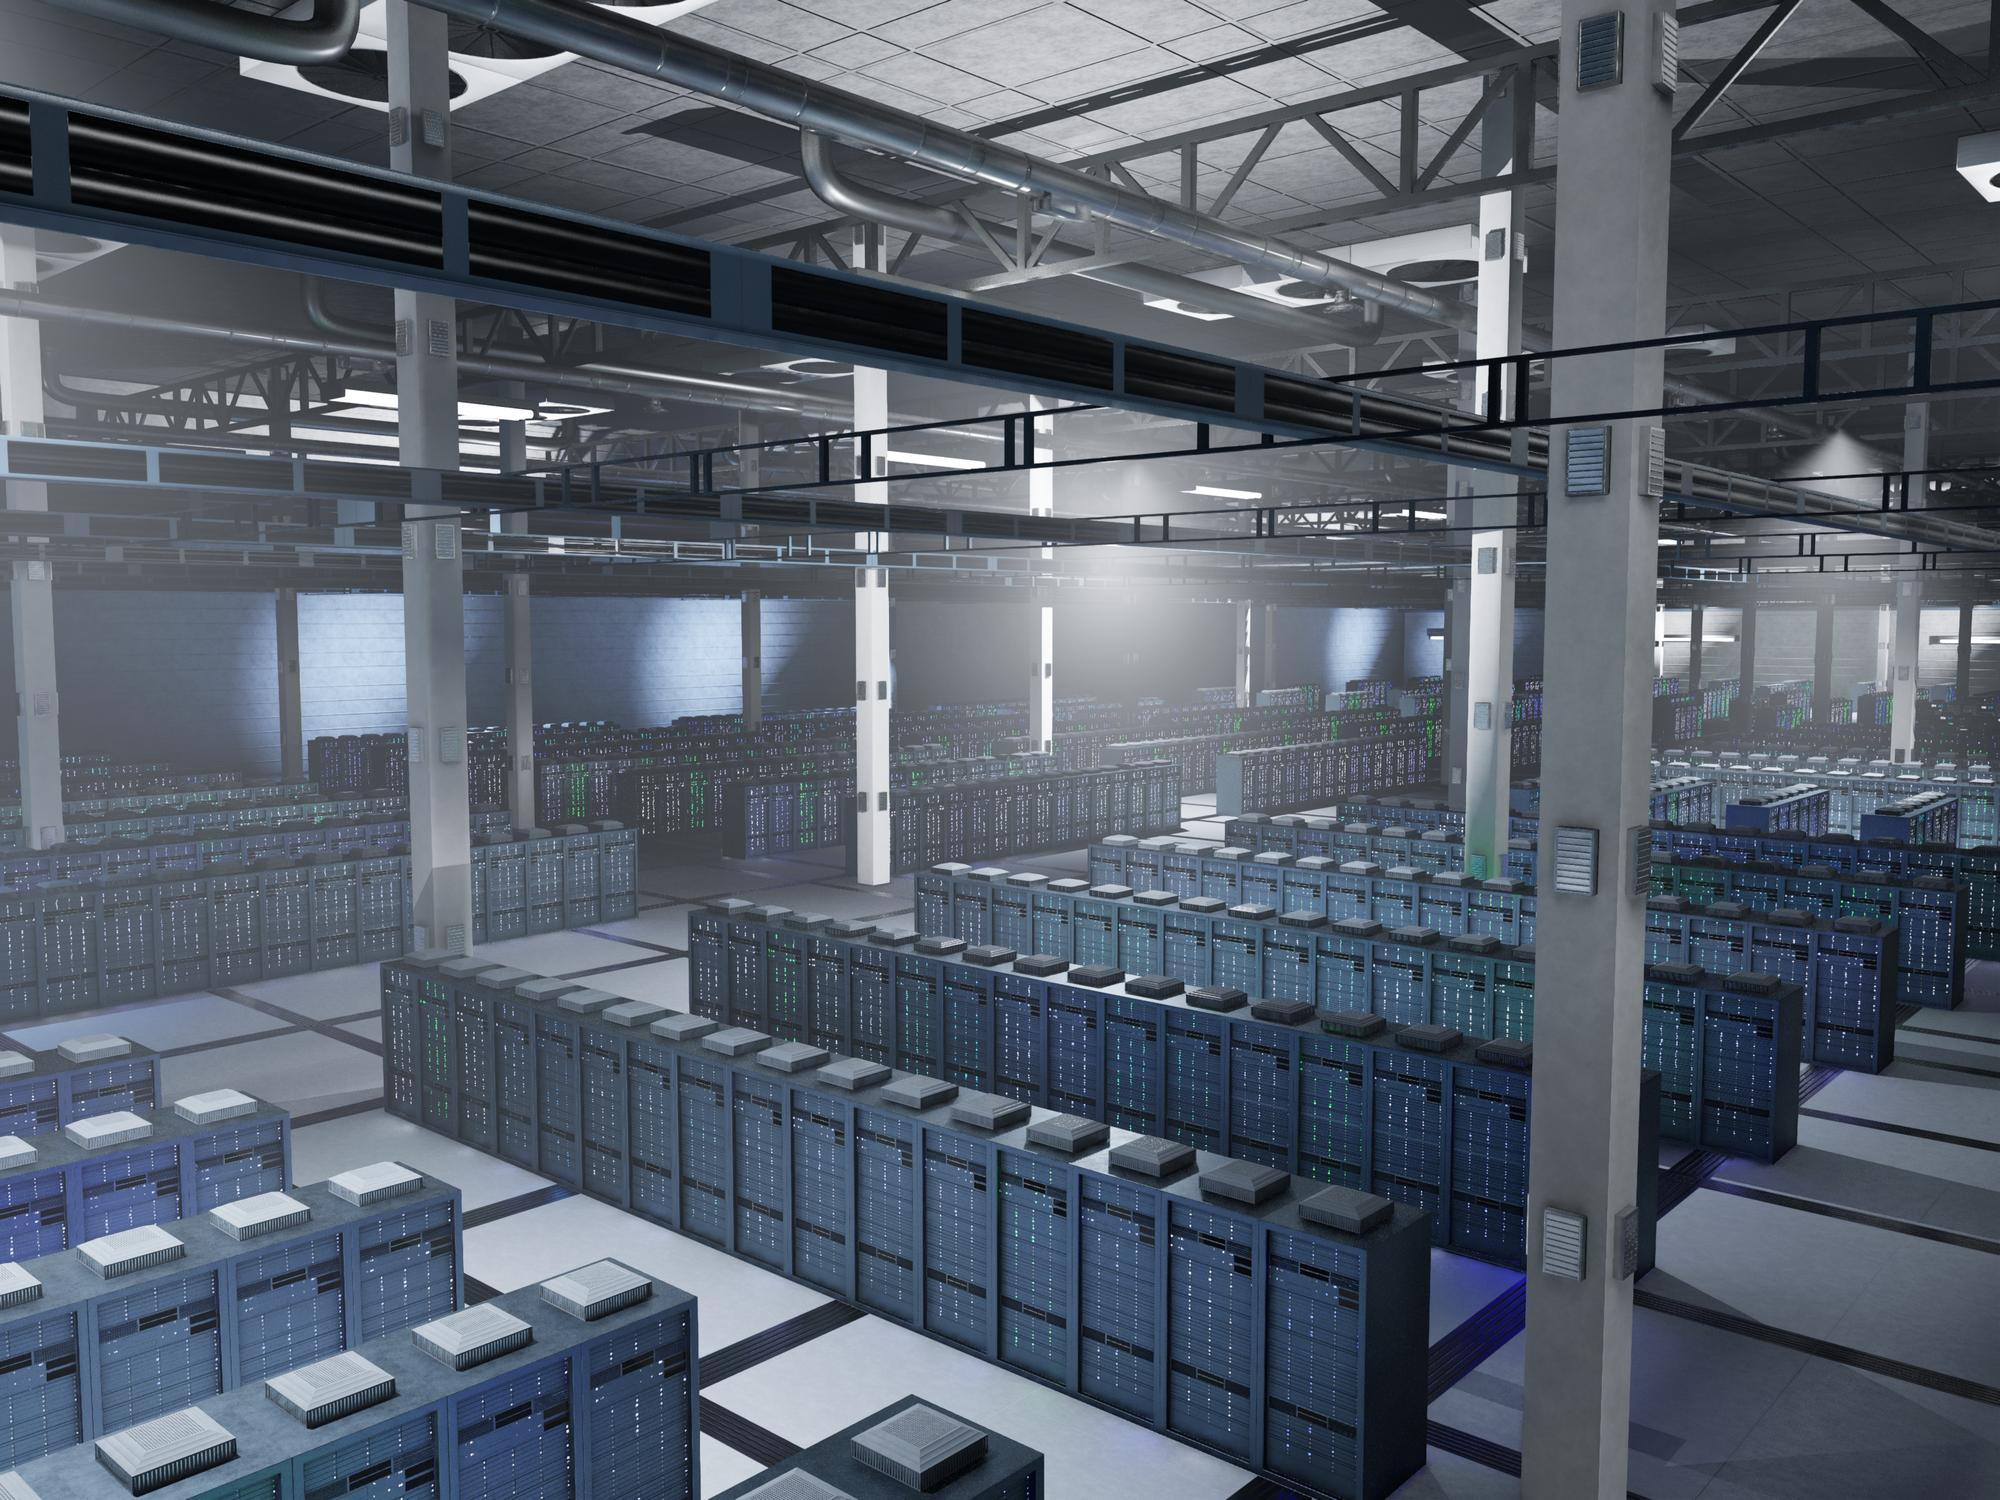
Überall in den Vereinigten Staaten findet derzeit eine stille Reindustrialisierung statt. In den feuchten Ebenen von Loudoun County, Virginia, am Rande der trockenen Vororte von Phoenix und inmitten der Maisfelder von Zentral-Ohio entstehen fensterlose Betonkolosse in einem Tempo, wie man es seit dem Boom der Interstate-Autobahnen nicht mehr gesehen hat. Dies sind die physischen Bastionen des digitalen Zeitalters: Hyperscale-Rechenzentren.
Lange Zeit waren Rechenzentren auf eine spezielle Nische innerhalb der gewerblichen Immobilienbranche beschränkt, doch mittlerweile sind sie in den Mittelpunkt der globalen Kapitalmärkte gerückt. Angetrieben durch den explosionsartigen Rechenbedarf im Bereich der generativen künstlichen Intelligenz, des Hochleistungsrechnens und der Cloud-Migrationen von Unternehmen haben institutionelle Investoren Hunderte von Milliarden Dollar in heimische Serverhallen gesteckt. Doch hinter der verlockenden Erzählung von grenzenlosem, durch Halbleiter getriebenem Wachstum verbirgt sich eine härtere betriebliche Realität. Investitionen in amerikanische Rechenzentren sind nicht mehr nur eine Frage der gewerblichen Vermietung; sie sind im Grunde genommen eine Herausforderung, bei der es gilt, Stromengpässe, regionale Netzprobleme und steigende Investitionsrisiken zu bewältigen.
Der Sirenenruf der strukturellen Nachfrage
Die grundlegende Investmentthese ist nach wie vor unbestreitbar überzeugend. Rechenleistung hat sich zu einer fünften Versorgungsleistung entwickelt, die für die moderne Wirtschaft ebenso unverzichtbar ist wie Wasser, Gas, Strom und Telekommunikation. Jeder wichtige Wirtschaftssektor – von der Arzneimittelforschung über das Finanzwesen bis hin zu generativen Medien und automatisierter Verteidigung – erfordert mittlerweile einen beispiellosen Durchsatz.
Für institutionelle Anleger, Immobilieninvestmentgesellschaften (REITs) und Private-Equity-Giganten weisen Rechenzentren seit jeher ein beneidenswertes Finanzprofil auf: treue, bonitätsstarke Mieter (nämlich Microsoft, Amazon, Google und Meta), lange Mietlaufzeiten von 10 bis 15 Jahren und attraktive Renditen, die stagnierende Büroimmobilienportfolios in den Schatten stellen. Da sich die Softwarebranche rasend schnell entwickelt, während der Bau von Gebäuden im Tempo der Betonaushärtung voranschreitet, hinkt das Angebot seit Quartalen hinter der Nachfrage her. In Tier-1-Märkten bewegen sich die Leerstandsquoten nahe strukturellen Tiefstständen, was zu einer Preissetzungsmacht und Mietsteigerungen führt, die Immobilienentwickler zuvor für unmöglich gehalten hatten.
Dennoch neigen die Kapitalmärkte dazu, strukturelle Nachfrage mit müheloser Umsetzung zu verwechseln. Die einfache Phase des Geschäfts mit digitaler Infrastruktur – der Kauf von Grundstücken, der Bau von Rohbauten und der Anschluss an das kommunale Stromnetz – ist endgültig vorbei.
Die harten Grenzen der Physik: Der Engpass bei der Leistung
Der wichtigste Faktor für das Wachstum von Rechenzentren ist heute weder die Nachfrage der Mieter noch die Verfügbarkeit von Halbleitern oder der Zugang zu Risikokrediten, sondern die Physik.
Ein traditionelles Unternehmensrechenzentrum wurde in der Vergangenheit mit einer Leistung von 10 bis 30 Megawatt (MW) betrieben. Die heutigen Hyperscale-KI-Standorte benötigen regelmäßig 300 bis 500 MW, wobei Cluster der nächsten Generation aus mehreren Standorten ein Gigawatt anstreben – ein Energieverbrauch, der dem mittelgroßer amerikanischer Städte entspricht.
Dieser plötzliche Anstieg ist frontal mit einem veralteten, fragmentierten amerikanischen Stromnetz zusammengestoßen. In der „Data Center Alley“ in Nord-Virginia, durch die schätzungsweise 70 % des weltweiten Internetverkehrs fließen, haben Energieversorger wie Dominion Energy gewarnt, dass die Übertragungsinfrastruktur mit den beantragten Netzanschlüssen nicht Schritt halten kann. Die Lieferzeiten für Hochspannungstransformatoren und spezielle Schaltanlagen betragen mittlerweile mehr als drei bis vier Jahre.
Infolgedessen hat sich die Investitionslogik umgekehrt. Bei Gewerbeimmobilien lautete die goldene Regel schon immer: Lage, Lage, Lage. Auf dem modernen Markt für Rechenzentren wurde dieses Mantra durch „Geschwindigkeit bei der Stromversorgung“ abgelöst.
Kapital fließt aus den gesättigten traditionellen Knotenpunkten ab und fließt stattdessen in aufstrebende Sekundär- und Tertiärregionen, in denen regionale Energieversorger über Kapazitätsreserven verfügen. In Regionen wie dem Versorgungsgebiet des Electric Reliability Council of Texas (ERCOT), dem pazifischen Nordwesten und Teilen des Mittleren Westens ist eine Dynamik der Landnahme zu beobachten, die an den Eisenbahnausbau im 19. Jahrhundert erinnert. Versierte Entwickler beschränken sich nicht mehr darauf, lediglich Baugenehmigungen einzuholen; sie verhandeln über die Erzeugung hinter dem Zähler, schließen Stromabnahmeverträge für Kern- und Geothermie ab und prüfen den Einsatz von Erdgas-Mikroturbinen vor Ort, um Warteschlangen für Netzanschlüsse zu umgehen. Kann eine Anlage nicht garantieren, dass die Solarmodulreihen innerhalb eines vorhersehbaren Zeitrahmens mit Strom versorgt werden, ist ihr prognostizierter Nettobetriebsertrag reine Fiktion.
Thermische Dichte und die Obsoleszenzfalle
Selbst wenn die Stromversorgung am Zaun des Umspannwerks gesichert ist, birgt der Einsatz der Anlage innerhalb des Geländes ein weiteres, oft unterschätztes Investitionsrisiko: die technologische Veralterung.
Die technischen Spezifikationen der Recheninfrastruktur verändern sich schneller, als es die herkömmlichen 20-jährigen Lebenszyklen von Gebäuden problemlos bewältigen können. Ältere Cloud-Rechenzentren wurden für Standard-Rack-Dichten von 5 bis 10 Kilowatt (kW) ausgelegt, die durch herkömmliche Belüftungssysteme mit Doppelboden gekühlt werden. Moderne KI-Servercluster benötigen jedoch 40 bis über 100 kW pro Rack. Die Luft kann diese Wärmemenge einfach nicht effizient abführen.
Dieser grundlegende Wandel erfordert eine Neugestaltung der Anlagenarchitektur von Grund auf und verlangt nach Flüssigkeitskühlkreisläufen, die direkt an die Chips angeschlossen sind, Tauchbecken, verstärkte Bodenplatten, die extreme Rack-Gewichte tragen können, sowie radikal überarbeitete Stromverteilungseinheiten. Investoren, die ältere Anlagen in der Erwartung erwerben, diese problemlos in moderne KI-Trainingszentren umzuwandeln, sehen sich mit enormen Investitionskosten für die Nachrüstung konfrontiert, die die prognostizierten Renditen zunichte machen können. Der Markt spaltet sich: Moderne, zweckgebaute „KI-Fabriken“ werden mit hohen Aufschlägen gehandelt, während nicht aufrüstbare Altbauten Gefahr laufen, zu gestrandeten Vermögenswerten zu werden.
Die zunehmende gesellschaftspolitische Gegenreaktion
Zu den technischen Hürden kommt ein zunehmend umstrittener gesellschaftlicher Konsens hinzu. Jahrelang warben ländliche und vorstädtische Landkreise mit großzügigen Steuererleichterungen um Rechenzentren, in der Hoffnung, sich zuverlässige Einnahmen aus der Gewerbesteuer bei minimaler Belastung der Kommunen zu sichern – Rechenzentren benötigen keine öffentlichen Schulen und verursachen nach der Bauphase nur vernachlässigbares Verkehrsaufkommen.
Diese „Flitterwochen“ neigen sich dem Ende zu. Lokale Gemeinden stellen kritische Fragen zum Ressourcenverbrauch. Abgesehen von der Belastung des Stromnetzes, die die Stromtarife für Privathaushalte bedroht, verbrauchen herkömmliche Verdunstungskühlsysteme täglich Millionen Gallonen Trinkwasser – oft in Regionen, die unter Dürre leiden. Die Lärmbelästigung durch riesige Kühleranlagen auf Dächern und Diesel-Notstromaggregate hat die Bauämter in den Vororten auf den Plan gerufen.
In mehreren Bundesstaaten hat sich der Widerstand der Kommunen von routinemäßigen Sitzungen zur Flächennutzungsplanung zu regelrechten Bau-Moratorien und Forderungen nach der Abschaffung steuerlicher Anreize ausgeweitet. Institutionelle Anleger, die ESG-Kennzahlen vernachlässigen und es versäumen, einen transparenten Dialog mit der lokalen Bevölkerung zu führen, laufen Gefahr, dass ihre Kapitalinvestitionen in Höhe von mehreren hundert Millionen Dollar in langwierige Rechtsstreitigkeiten mit den Aufsichtsbehörden und in eine Genehmigungssackgasse geraten.
Eine Bestandsaufnahme der Allokationsstrategien
Für Anleger, die von dieser langfristigen Entwicklung profitieren möchten, bieten sich drei unterschiedliche Möglichkeiten, die jeweils ein eigenes Risiko-Rendite-Profil aufweisen:
| Anlagemöglichkeiten | Wesentliche Vorteile | Wesentliche Risiken |
| Direct Core / REITs (z. B. Equinix, Digital Realty) | Hohe Liquidität, bewährte Mieternetzwerke, stabile Dividendenrendite. | Hohe Bewertungskennzahlen; geringeres organisches Wachstum in bestehenden Portfolios mit begrenzten Stromkapazitäten. |
| Greenfield-Hyperscale-Entwicklung | Höchstes Aufwärtspotenzial; Aufbau maßgeschneiderter, flüssigkeitsgekühlter Kapazitäten für Hyperscaler mit Spitzenmargen. | Behördliche Verzögerungen, mehrjährige Engpässe in der Lieferkette und erhebliche Risiken bei der Umsetzung. |
| Zusatzinfrastruktur und „Picks and Shovels“ | Vermeidet direkte Betriebsrisiken der Anlagen; erfasst breitere Ausgaben für Hardware und Versorgungsleistungen. | Anfällig für konjunkturbedingte Einbrüche bei den Hardware-Ausgaben; Bewertungsschwankungen im Verlauf von Halbleiterzyklen. |
Das Fazit zu modernen Allokationsmodellen
Die Vereinigten Staaten werden auf absehbare Zeit das unangefochtene Zentrum der digitalen Rechenleistung bleiben. Die Netzdichte der inländischen Glasfaserstrecken, die Konzentration der Hauptsitze der Technologiegiganten und die Erfordernisse der nationalen Sicherheit im Zusammenhang mit der Rechenhoheit garantieren, dass die zugrunde liegende Nachfrage nach Rechenzentren von Dauer ist.
Die Zeiten der passiven Immobilienkonsortien in diesem Sektor sind jedoch vorbei. Erfolgreiche Investitionen in Rechenzentren werden im nächsten Jahrzehnt nicht mehr den traditionellen Vermietern gehören, die zufällig Flächen an Technologieunternehmen vermieten. Sie werden den hybriden Betreibern gehören: Akteuren, die ausgefeiltes Know-how im Energiehandel, fundierte Kompetenzen im Bau- und Maschinenbau sowie ein proaktives Management der lokalen regulatorischen Rahmenbedingungen vereinen.
Investoren müssen über die in den Schlagzeilen genannten Mietpreise hinausblicken und Vereinbarungen über den Anschluss an Umspannwerke, Kennzahlen zur Wassernutzungseffizienz, geschlossene Flüssigkeitskreisläufe sowie die lokale Netzstabilität genau unter die Lupe nehmen. Der Boom bei Rechenzentren ist real, unterliegt aber letztlich den Gesetzen der Energieversorgung und der Infrastruktur. Wer die Megawatt beherrscht, wird vom Aufschwung profitieren; wer lediglich der Fläche hinterherjagt, läuft Gefahr, ins Abseits zu geraten.
Chief Operating Officer bei MergersCorp M&A International
American Experienced Mergers and Acquisition Advisor with 40 years of working experience. Edward received a master Degree in Management from the NSU University in Florida, USA. As a leading M&A advisor, Edward specialize in providing comprehensive advice and support to companies looking to navigate the complex world of mergers and acquisitions.
Letzte Artikel von Edward Sklar (Alle anzeigen)
- Die Energie-Arbitrage: Warum Investitionen in Rechenzentren in den USA zu einer Frage der Energie geworden sind - 29. September 2026
- Indien untergewichten? In einer vom Iran erschütterten Welt könnte das ein strategischer Fehler sein - 6. April 2026
- Die Kunst des Handelns – Wie Sie Ihr Unternehmen für einen erstklassigen Verkauf positionieren - 18. August 2025