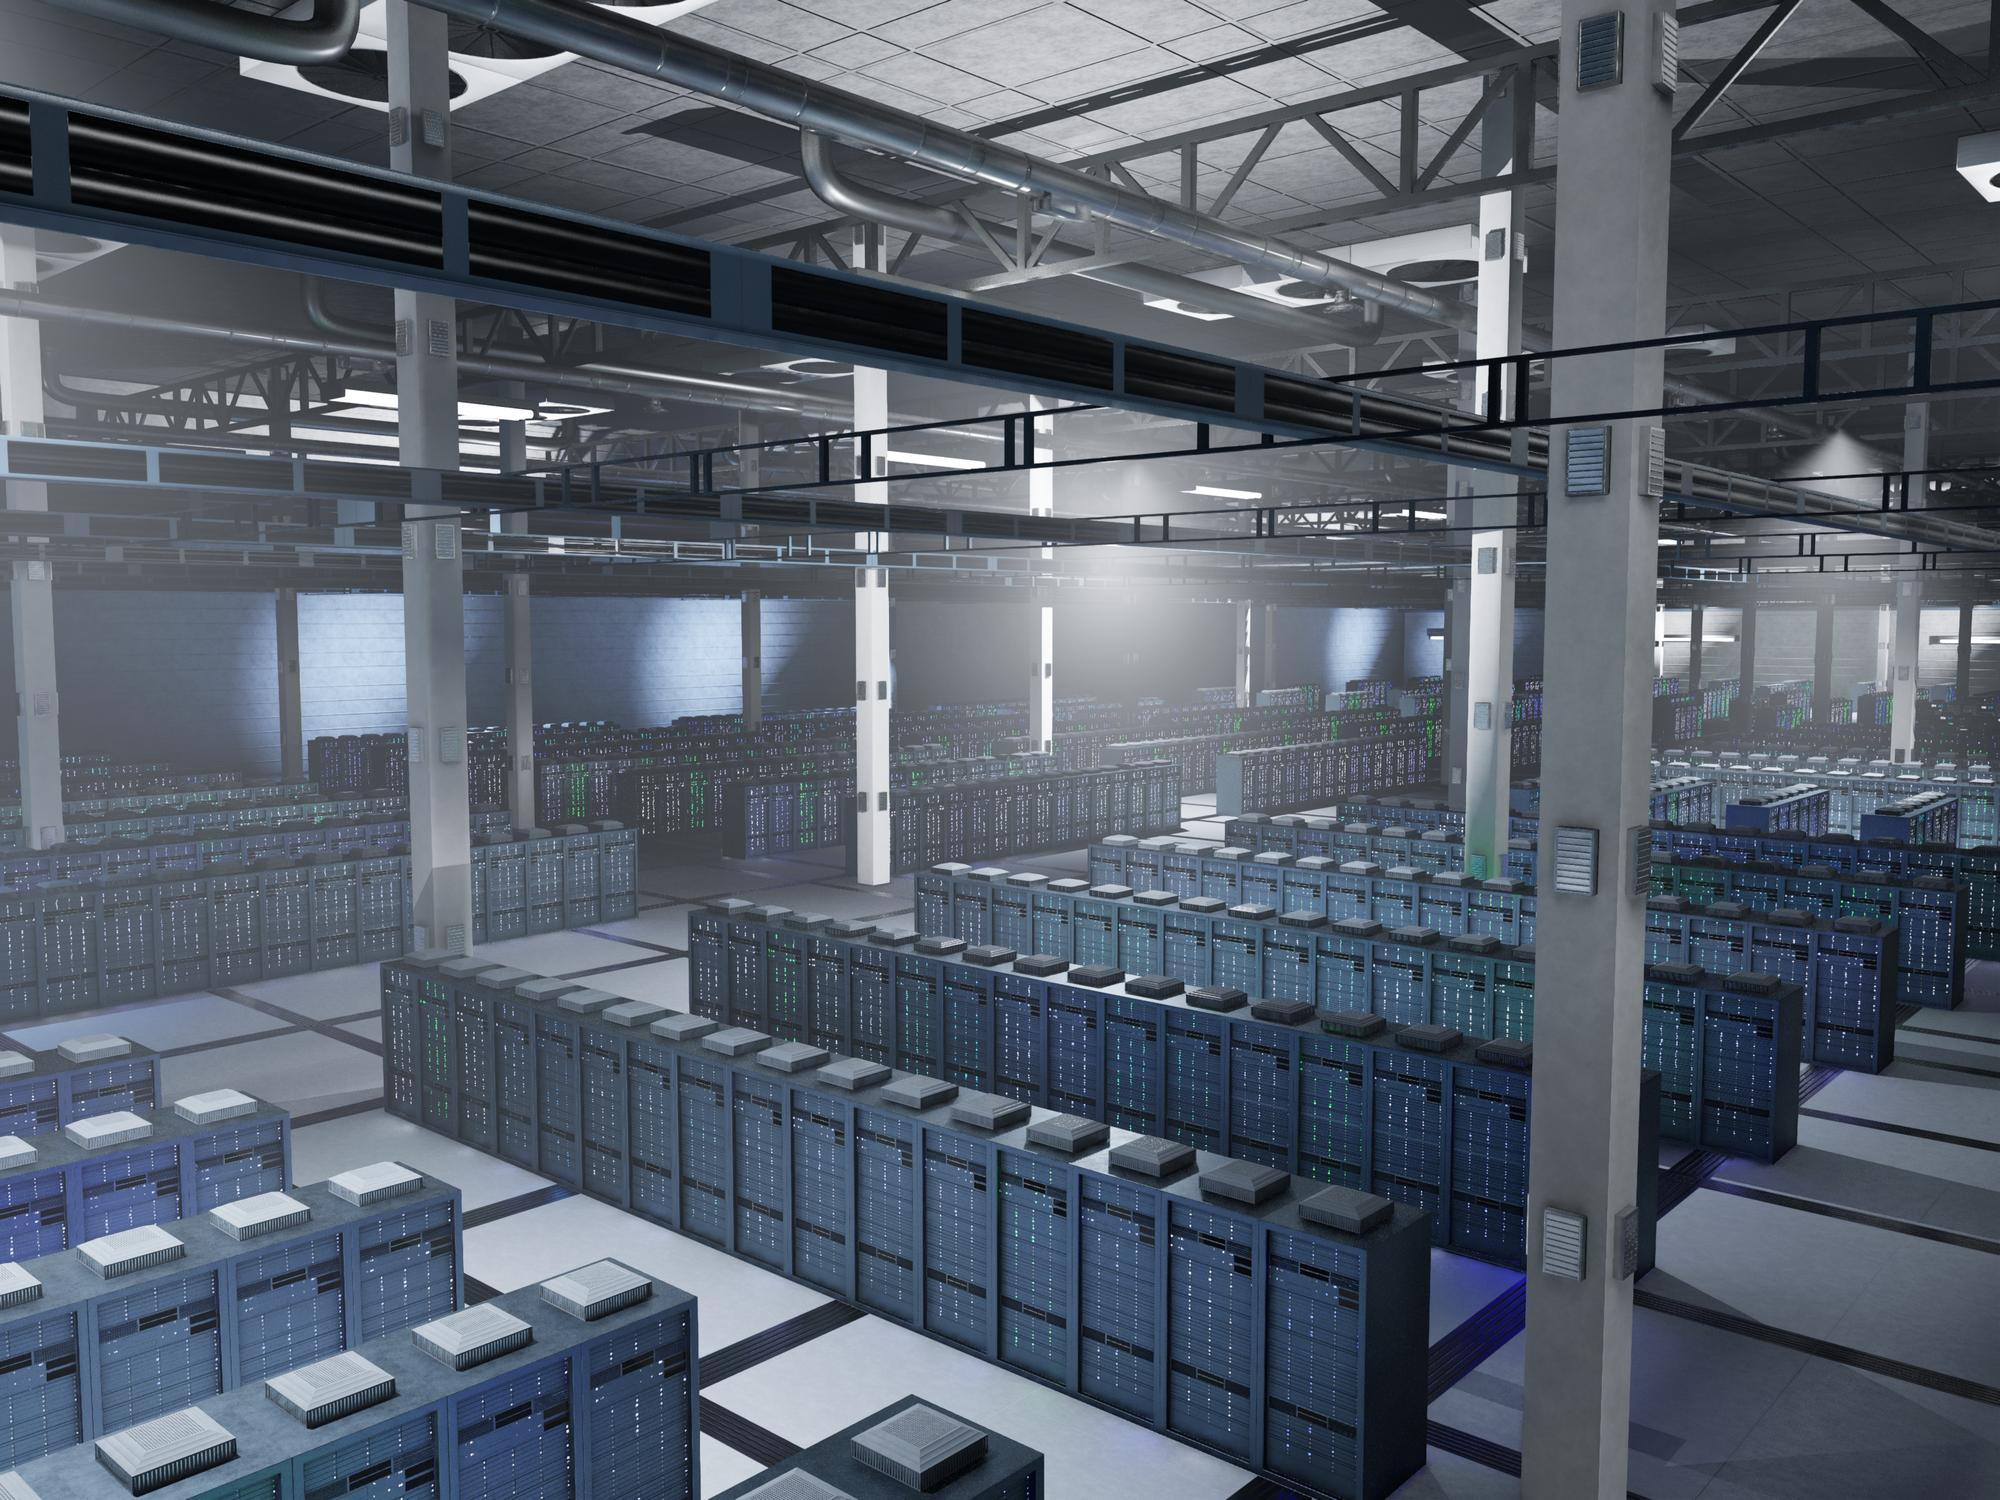
Partout aux États-Unis, une réindustrialisation discrète est en cours. Dans les plaines humides du comté de Loudoun, en Virginie, à la périphérie de l’étendue aride de Phoenix, et à travers les champs de maïs du centre de l’Ohio, des mastodontes de béton dépourvus de fenêtres surgissent à un rythme sans précédent depuis le boom des autoroutes inter-États. Ce sont les bastions physiques de l’ère numérique : les centres de données hyperscale.
Longtemps relégués à une niche spécialisée au sein de l’immobilier d’entreprise, les centres de données se sont propulsés au cœur des marchés financiers mondiaux. Poussés par les besoins informatiques explosifs liés à l’intelligence artificielle générative, au calcul haute performance et aux migrations vers le cloud des entreprises, les investisseurs institutionnels ont injecté des centaines de milliards de dollars dans les salles de serveurs nationales. Pourtant, derrière ce discours séduisant d’une croissance illimitée tirée par la technologie des semi-conducteurs se cache une réalité opérationnelle plus rude. Investir dans les centres de données américains n’est plus une simple opération de location commerciale ; il s’agit fondamentalement de composer avec les goulots d’étranglement en matière d’alimentation électrique, les tensions au niveau des réseaux régionaux et les risques croissants liés aux dépenses d’investissement.
L’appel irrésistible de la demande structurelle
La thèse d’investissement fondamentale reste indéniablement convaincante. La puissance de calcul est devenue un cinquième service public, aussi indispensable au commerce moderne que l’eau, le gaz, l’électricité et les télécommunications. Tous les grands secteurs économiques — de la recherche pharmaceutique et de l’ingénierie financière aux médias génératifs et à la défense automatisée — exigent désormais des débits sans précédent.
Pour les investisseurs institutionnels, les fonds d’investissement immobilier (REIT) et les géants du capital-investissement, les centres de données ont toujours présenté un profil financier enviable : des locataires fidèles et solvables (à savoir Microsoft, Amazon, Google et Meta), des baux de longue durée allant de 10 à 15 ans, ainsi que des rendements attractifs qui surpassent ceux des portefeuilles d’immeubles de bureaux commerciaux, dont les performances stagnent. Comme le monde du logiciel évolue à une vitesse vertigineuse tandis que la construction physique avance au rythme du durcissement du béton, l’offre est restée à la traîne de la demande pendant des trimestres entiers. Sur les marchés de premier rang, les taux de vacance oscillent près de leurs plus bas niveaux structurels, ce qui génère un pouvoir de fixation des prix et une appréciation des loyers que les promoteurs immobiliers jugeaient auparavant impossibles.
Pourtant, les marchés financiers ont tendance à confondre demande structurelle et mise en œuvre sans effort. La phase facile du secteur des infrastructures numériques — l’achat de terrains, la construction de bâtiments bruts et le raccordement au poste de distribution municipal — est définitivement révolue.
Les limites strictes de la physique : le goulot d’étranglement énergétique
Aujourd’hui, le principal facteur déterminant de la croissance des centres de données n’est ni la demande des locataires, ni la disponibilité des puces électroniques, ni l’accès au crédit de capital-risque ; c’est la physique.
Un centre de données d’entreprise traditionnel fonctionnait autrefois avec une puissance comprise entre 10 et 30 mégawatts (MW). Aujourd’hui, les campus d’IA à très grande échelle nécessitent régulièrement entre 300 et 500 MW, tandis que les clusters de nouvelle génération, regroupant plusieurs sites, visent un gigawatt — une consommation d’énergie comparable à celle de villes américaines de taille moyenne.
Cette hausse soudaine s’est heurtée de plein fouet à un réseau électrique américain vieillissant et fragmenté. Dans la « Data Center Alley » du nord de la Virginie, par laquelle transitent environ 70 % du trafic Internet mondial, des fournisseurs d’énergie tels que Dominion Energy ont averti que les infrastructures de transport d’électricité ne pouvaient pas suivre le rythme des demandes d’interconnexion proposées. Les délais de livraison des transformateurs haute tension et des appareillages de commutation spécialisés s’étendent désormais sur trois à quatre ans.
En conséquence, la logique d’investissement s’est inversée. Dans l’immobilier commercial, la règle d’or a toujours été « l’emplacement, l’emplacement, l’emplacement ». Sur le marché actuel des centres de données, ce mantra a été remplacé par la rapidité d’alimentation électrique.
Les capitaux fuient les pôles traditionnels saturés au profit de zones secondaires et tertiaires émergentes où les services publics régionaux disposent de capacités excédentaires. Des régions telles que la zone couverte par l’Electric Reliability Council of Texas (ERCOT), le nord-ouest du Pacifique et certaines parties du Midwest ont connu une ruée vers les terres qui rappelle l’expansion des chemins de fer au XIXe siècle. Les promoteurs avisés ne se contentent plus d’obtenir des permis d’urbanisme ; ils négocient la production « derrière le compteur », concluent des contrats d’achat d’électricité pour l’énergie nucléaire et géothermique, et étudient la mise en place de microturbines au gaz naturel sur site afin de contourner les files d’attente pour le raccordement au réseau. Si un actif ne peut garantir la mise sous tension des baies de serveurs dans un délai d’exploitation prévisible, son résultat d’exploitation net prévisionnel n’est qu’une pure fiction.
La densité thermique et le piège de l’obsolescence
Même lorsque l’alimentation électrique est assurée au niveau de la clôture du poste électrique, son déploiement à l’intérieur du site comporte un autre risque d’investissement souvent sous-estimé : l’obsolescence technologique.
Les spécifications physiques de l’infrastructure informatique évoluent plus rapidement que ne le permettent les cycles de vie traditionnels des bâtiments, fixés à 20 ans. Les centres de données cloud existants ont été conçus autour de densités de rack standard comprises entre 5 et 10 kilowatts (kW), refroidies par des systèmes d’aération conventionnels à plancher surélevé. Les clusters de serveurs d’IA avancés, en revanche, nécessitent entre 40 et plus de 100 kW par rack. L’air ne peut tout simplement pas évacuer efficacement un tel volume de chaleur.
Cette évolution structurelle nécessite une refonte complète de l’architecture des installations, impliquant des circuits de refroidissement par liquide directement reliés aux puces, des cuves d’immersion, des dalles de plancher renforcées capables de supporter le poids extrême des baies, ainsi que des unités de distribution électrique radicalement repensées. Les investisseurs qui acquièrent des installations existantes dans l’espoir de les transformer facilement en centres modernes de formation à l’IA sont confrontés à des dépenses d’investissement de modernisation colossales, susceptibles d’annuler les rendements prévus. Le marché se scinde en deux : les « usines d’IA » modernes, construites à cet effet, se négocient avec des primes élevées, tandis que les structures existantes non modernisables risquent de devenir des actifs immobilisés.
La montée du mouvement de rejet sociopolitique
À ces défis techniques s’ajoute un contrat social de plus en plus controversé. Depuis des années, les départements ruraux et périurbains courtisent les centres de données en leur accordant de généreux allègements fiscaux, soucieux de s’assurer des recettes fiables issues de la taxe foncière commerciale tout en minimisant les charges pour les collectivités locales : les centres de données ne nécessitent en effet aucune école publique et ne génèrent qu’un trafic routier négligeable une fois la phase de construction terminée.
Cette lune de miel touche à sa fin. Les collectivités locales se posent des questions épineuses concernant la consommation des ressources. Au-delà des tensions sur le réseau électrique qui menacent les tarifs résidentiels, les systèmes de refroidissement par évaporation classiques consomment chaque jour des millions de gallons d’eau potable, souvent dans des régions touchées par la sécheresse. La pollution sonore générée par les immenses batteries de refroidisseurs installés sur les toits et les générateurs diesel de secours a mobilisé les commissions d’urbanisme des banlieues.
Dans plusieurs États, la résistance des municipalités est passée de simples réunions de zonage à de véritables moratoires sur la construction et à des appels à la suppression des incitations fiscales. Les investisseurs institutionnels qui négligent les critères ESG et ne s’engagent pas dans un dialogue transparent avec les communautés risquent de voir leurs investissements, qui se chiffrent en centaines de millions de dollars, pris au piège dans des litiges réglementaires de longue haleine et dans une impasse en matière d’octroi de permis.
Analyse des stratégies d’allocation
Pour les gestionnaires souhaitant tirer parti de cette tendance à long terme, trois voies distinctes s’offrent à eux, chacune présentant son propre profil risque/rendement :
| Parcours d’investissement | Principaux avantages | Risques majeurs |
| Actifs immobiliers directs / FPI (par exemple, Equinix, Digital Realty) | Liquidité élevée, réseaux de locataires éprouvés, rendement de dividende stable. | Multiples de valorisation élevés ; croissance organique plus faible dans les portefeuilles historiques soumis à des contraintes énergétiques. |
| Développement d’infrastructures hyperscale « greenfield » | Potentiel de croissance maximal ; construction de capacités sur mesure, à refroidissement par liquide, pour les hyperscalers, avec des marges maximales. | Retards réglementaires, goulets d’étranglement de la chaîne d’approvisionnement s’étendant sur plusieurs années et risque d’exécution élevé. |
| Infrastructures annexes et « pioches et pelles » | Évite le risque opérationnel direct lié aux installations ; prend en compte l’ensemble des dépenses en matériel et en services publics. | Sensible aux ralentissements cycliques des dépenses en matériel ; à la volatilité des valorisations au gré des cycles du secteur des semi-conducteurs. |
Le verdict sur les allocateurs modernes
Les États-Unis resteront, dans un avenir prévisible, le centre névralgique incontesté du calcul numérique. La densité du réseau de fibres optiques national, la concentration des sièges sociaux des géants de la technologie et les impératifs de sécurité nationale liés à la souveraineté informatique garantissent la pérennité de la demande sous-jacente en centres de données.
Cependant, l’époque de la syndication immobilière passive dans ce secteur touche à sa fin. Au cours de la prochaine décennie, le succès des investissements dans les centres de données n’appartiendra pas aux bailleurs traditionnels qui se contentent de louer des surfaces à des entreprises technologiques. Il reviendra aux opérateurs hybrides : des acteurs qui allient un sens aigu du négoce énergétique, des compétences rigoureuses en génie civil et mécanique, ainsi qu’une gestion proactive des réglementations locales.
Les investisseurs doivent aller au-delà des taux de location annoncés et examiner de près les accords d’interconnexion avec les sous-stations, les taux d’efficacité de la consommation d’eau, les conceptions de circuits fermés pour les fluides et la stabilité localisée du réseau. L’essor des centres de données est bien réel, mais il est en fin de compte limité par les lois de l’énergie et des infrastructures. Ceux qui maîtrisent les mégawatts tireront profit de cette tendance ; ceux qui se contentent de courir après la superficie risquent de se retrouver sur la touche.
Chief Operating Officer chez MergersCorp M&A International
American Experienced Mergers and Acquisition Advisor with 40 years of working experience. Edward received a master Degree in Management from the NSU University in Florida, USA. As a leading M&A advisor, Edward specialize in providing comprehensive advice and support to companies looking to navigate the complex world of mergers and acquisitions.
Les derniers articles par Edward Sklar (tout voir)
- L’arbitrage énergétique : pourquoi l’investissement dans les centres de données aux États-Unis est devenu un enjeu énergétique - 29 septembre 2026
- L’Inde sous-pondérée ? Dans un monde ébranlé par l’Iran, c’est peut-être une erreur stratégique - 6 avril 2026
- L’art de la transaction – Comment positionner votre entreprise en vue d’une vente à prix élevé - 18 août 2025