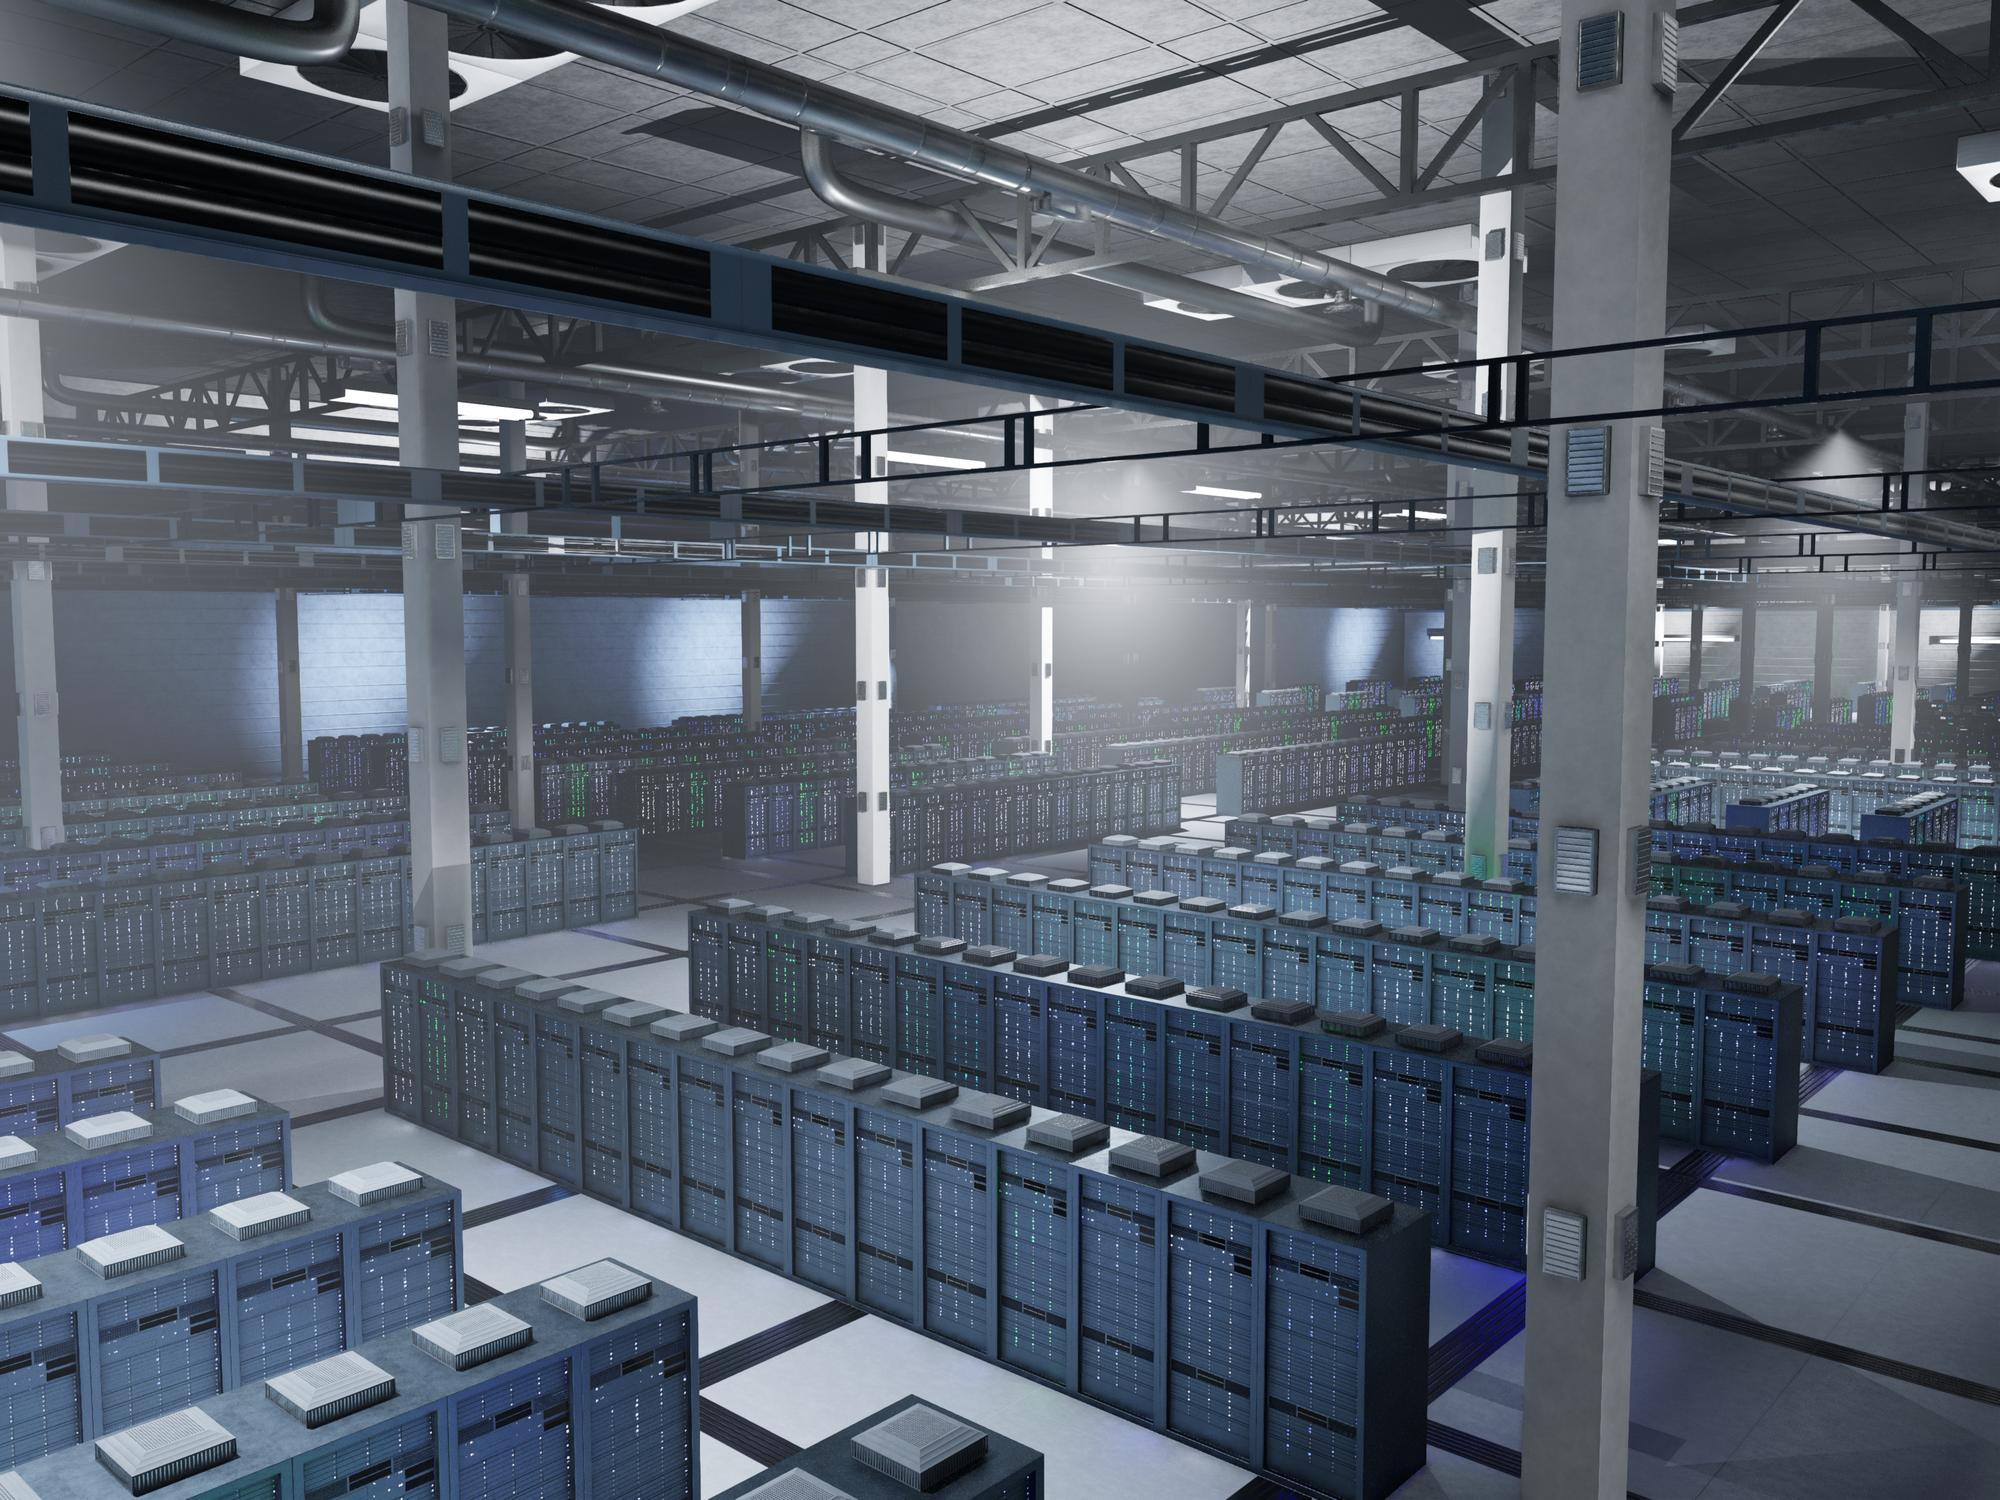
Por todo el territorio estadounidense se está produciendo una silenciosa reindustrialización. En las húmedas llanuras del condado de Loudoun, en Virginia; a las afueras de la árida expansión urbana de Phoenix; y a lo largo de los campos de maíz del centro de Ohio, están surgiendo gigantes de hormigón sin ventanas a un ritmo que no se veía desde el auge de las autopistas interestatales. Son los bastiones físicos de la era digital: los centros de datos a hiperescala.
Los centros de datos, que durante mucho tiempo se han visto relegados a un nicho especializado dentro del sector inmobiliario comercial, han pasado a ocupar un lugar central en los mercados de capitales mundiales. Impulsados por la explosiva demanda de potencia de cálculo que generan la inteligencia artificial generativa, la computación de alto rendimiento y las migraciones empresariales a la nube, los inversores institucionales han invertido cientos de miles de millones de dólares en salas de servidores nacionales. Sin embargo, detrás de esa narrativa tan atractiva sobre un crecimiento ilimitado impulsado por el silicio se esconde una realidad operativa mucho más dura. Invertir en centros de datos estadounidenses ya no es solo una cuestión de alquileres comerciales; se trata, fundamentalmente, de lidiar con cuellos de botella en el suministro eléctrico, problemas con las redes regionales y riesgos cada vez mayores en los gastos de capital.
El canto de sirena de la demanda estructural
La tesis de inversión fundamental sigue siendo innegablemente convincente. La informática se ha convertido en un quinto servicio básico, tan esencial para el comercio moderno como el agua, el gas, la electricidad y las telecomunicaciones. Todos los sectores económicos importantes —desde el descubrimiento de fármacos y la ingeniería financiera hasta los medios generativos y la defensa automatizada— exigen ahora un rendimiento sin precedentes.
Para los inversores institucionales, los fondos de inversión inmobiliaria (REIT) y los gigantes del capital riesgo, los centros de datos han presentado históricamente un perfil financiero envidiable: inquilinos fieles y solventes (como Microsoft, Amazon, Google y Meta), contratos de alquiler largos, de entre 10 y 15 años, y rentabilidades atractivas que eclipsan a las carteras de oficinas comerciales, que se han estancado. Como el mundo del software avanza a una velocidad vertiginosa, mientras que la construcción física avanza al ritmo de lo que tarda el hormigón en fraguar, la oferta lleva trimestres seguidos sin dar abasto a la demanda. En los mercados de primer nivel, las tasas de desocupación rondan mínimos estructurales, lo que genera un poder de fijación de precios y una revalorización de los alquileres que los promotores inmobiliarios antes creían imposibles.
Sin embargo, los mercados de capitales suelen confundir la demanda estructural con una ejecución sin complicaciones. La fase fácil del negocio de las infraestructuras digitales —comprar terrenos, construir edificios en bruto y conectarse a la subestación municipal— ha terminado definitivamente.
Los límites estrictos de la física: el cuello de botella energético
El principal factor que determina el crecimiento de los centros de datos hoy en día no es la demanda de los clientes, la disponibilidad de chips ni el acceso a la financiación de riesgo; es la física.
Un centro de datos empresarial tradicional solía funcionar con una potencia de entre 10 y 30 megavatios (MW). Los campus de IA a hiperescala de hoy en día suelen necesitar entre 300 y 500 MW, y los clústeres de próxima generación con múltiples instalaciones apuntan a alcanzar un gigavatio, un consumo energético comparable al de ciudades estadounidenses de tamaño medio.
Este repentino aumento se ha topado de frente con una red eléctrica estadounidense envejecida y fragmentada. En el «Data Center Alley» del norte de Virginia, por donde pasa aproximadamente el 70 % del tráfico de Internet mundial, empresas de servicios públicos como Dominion Energy han advertido de que la infraestructura de transmisión no puede seguir el ritmo de las solicitudes de interconexión propuestas. Los plazos de entrega de los transformadores de alta tensión y los equipos de conmutación especializados ya superan los tres o cuatro años.
Como resultado, el cálculo de la inversión se ha invertido. En el sector inmobiliario comercial, la regla de oro siempre ha sido «ubicación, ubicación, ubicación». En el mercado actual de los centros de datos, ese mantra ha sido sustituido por la rapidez en el suministro de energía.
El capital está huyendo de los centros tradicionales saturados para dirigirse a zonas secundarias y terciarias emergentes donde las empresas de servicios públicos regionales tienen capacidad sobrante. Regiones como el área de influencia del Consejo de Fiabilidad Eléctrica de Texas (ERCOT), el noroeste del Pacífico y partes del Medio Oeste han sido testigos de una carrera por el terreno que recuerda a la expansión ferroviaria del siglo XIX. Los promotores con visión ya no se limitan a conseguir permisos de urbanismo; están negociando la generación «detrás del contador», cerrando acuerdos de compra de energía nuclear y geotérmica, y explorando la posibilidad de instalar microturbinas de gas natural in situ para evitar las colas de conexión a la red. Si un activo no puede garantizar que los racks estén alimentados dentro de un plazo operativo predecible, sus ingresos operativos netos previstos no son más que una ficción.
La densidad térmica y la trampa de la obsolescencia
Aunque se garantice el suministro eléctrico en la valla de la subestación, llevar la red al interior de las instalaciones conlleva otro riesgo de inversión que a menudo se pasa por alto: la obsolescencia tecnológica.
Las especificaciones físicas de la infraestructura informática están cambiando más rápido de lo que los ciclos de vida tradicionales de los edificios, de 20 años, pueden adaptarse cómodamente. Los centros de datos en la nube más antiguos se diseñaron en torno a densidades de rack estándar de entre 5 y 10 kilovatios (kW), refrigeradas mediante sistemas convencionales de aire por suelo elevado. Sin embargo, los clústeres avanzados de servidores de IA requieren entre 40 y más de 100 kW por rack. El aire, sencillamente, no puede evacuar ese volumen de calor de forma eficiente.
Este cambio radical exige un rediseño completo de la arquitectura de las instalaciones, lo que requiere circuitos de refrigeración líquida directos al chip, tanques de inmersión, suelos de losa reforzados capaces de soportar el peso extremo de los racks y unidades de distribución de energía totalmente renovadas. Los inversores que adquieran instalaciones antiguas con la esperanza de convertirlas fácilmente en modernos centros de entrenamiento de IA se enfrentan a unos gastos de capital de adaptación astronómicos que pueden acabar con los rendimientos previstos. El mercado se está dividiendo: las modernas «fábricas de IA» construidas expresamente para este fin se cotizan con elevadas primas, mientras que los edificios antiguos que no se pueden actualizar corren el riesgo de convertirse en activos varados.
La creciente reacción sociopolítica
A los obstáculos técnicos se suma un pacto social cada vez más polémico. Durante años, los municipios rurales y suburbanos han atraído a los centros de datos con generosas desgravaciones fiscales, deseosos de asegurarse unos ingresos fiables por el impuesto sobre bienes inmuebles comerciales con una carga municipal mínima: los centros de datos no necesitan colegios públicos y generan un tráfico insignificante una vez terminada la fase de construcción.
Esa luna de miel se está desmoronando. Las comunidades locales están planteando preguntas difíciles sobre el consumo de recursos. Más allá de las tensiones en el suministro eléctrico que amenazan las tarifas de los servicios públicos residenciales, los sistemas convencionales de refrigeración por evaporación consumen millones de galones de agua potable al día, a menudo en regiones afectadas por la sequía. La contaminación acústica provocada por las enormes instalaciones de enfriadores en las azoteas y los generadores diésel de reserva ha movilizado a las comisiones de urbanismo de las zonas suburbanas.
En varios estados, la oposición municipal ha pasado de ser simples reuniones rutinarias sobre ordenación del territorio a convertirse en auténticas moratorias de construcción y peticiones para eliminar los incentivos fiscales. Los gestores institucionales que no tengan en cuenta los indicadores ESG y no se impliquen en un diálogo transparente con la comunidad corren el riesgo de que sus inversiones de capital, que ascienden a varios cientos de millones de dólares, se vean envueltas en largos litigios regulatorios y en un limbo a la hora de obtener los permisos.
Un análisis de las estrategias de asignación
Para los inversores que quieran aprovechar esta tendencia a largo plazo, hay tres opciones distintas, cada una con su propio perfil de riesgo-rentabilidad:
| Vía de inversión | Ventajas clave | Riesgos importantes |
| Direct Core / REIT (p. ej., Equinix, Digital Realty) | Alta liquidez, redes de inquilinos consolidadas, rentabilidad por dividendo estable. | Múltiplos de valoración elevados; menor crecimiento orgánico en carteras tradicionales con limitaciones de potencia. |
| Desarrollo de hiperescala desde cero | El mayor potencial de crecimiento; crea capacidad a medida y refrigerada por líquido para empresas de hiperescala con márgenes máximos. | Retrasos normativos, cuellos de botella en la cadena de suministro que duran varios años y un riesgo de ejecución muy elevado. |
| Infraestructura auxiliar y «picos y palas» | Evita el riesgo operativo directo de las instalaciones; abarca un gasto más amplio en hardware y servicios públicos. | Es sensible a las pausas cíclicas en el gasto en hardware; la valoración varía según los ciclos de los semiconductores. |
El veredicto sobre los asignadores modernos
Estados Unidos seguirá siendo el epicentro indiscutible de la computación digital en un futuro previsible. La densidad de la red de rutas de fibra óptica nacionales, la concentración de sedes de gigantes tecnológicos y las exigencias de seguridad nacional en torno a la soberanía informática garantizan que la demanda subyacente de centros de datos sea duradera.
Sin embargo, los días de la inversión inmobiliaria pasiva en este sector han llegado a su fin. El éxito en la inversión en centros de datos durante la próxima década no estará en manos de los propietarios tradicionales que simplemente alquilan espacio a empresas tecnológicas. Estará en manos de operadores híbridos: actores que combinan una sofisticada visión del mercado energético, una rigurosa competencia en ingeniería civil y mecánica, y una gestión proactiva de la normativa local.
Los inversores deben ir más allá de las tarifas de alquiler que aparecen en los titulares y analizar con detenimiento los acuerdos de interconexión de subestaciones, los índices de eficiencia en el uso del agua, los diseños de sistemas de refrigeración de circuito cerrado y la estabilidad de la red eléctrica local. El auge de los centros de datos es real, pero, en última instancia, está limitado por las leyes de la energía y las infraestructuras. Los que dominen los megavatios se llevarán los beneficios; los que solo persigan los metros cuadrados corren el riesgo de quedarse fuera de juego.
Chief Operating Officer en MergersCorp M&A International
American Experienced Mergers and Acquisition Advisor with 40 years of working experience. Edward received a master Degree in Management from the NSU University in Florida, USA. As a leading M&A advisor, Edward specialize in providing comprehensive advice and support to companies looking to navigate the complex world of mergers and acquisitions.
Últimas entradas de Edward Sklar (ver todo)
- El arbitraje energético: por qué invertir en centros de datos en EE. UU. se ha convertido en una cuestión de energía - 29 de septiembre de 2026
- ¿India infraponderada? En un mundo sacudido por Irán, puede ser un error estratégico - 6 de abril de 2026
- El Arte de la Transacción-Cómo Posicionar tu Empresa para una Venta Excelente - 18 de agosto de 2025