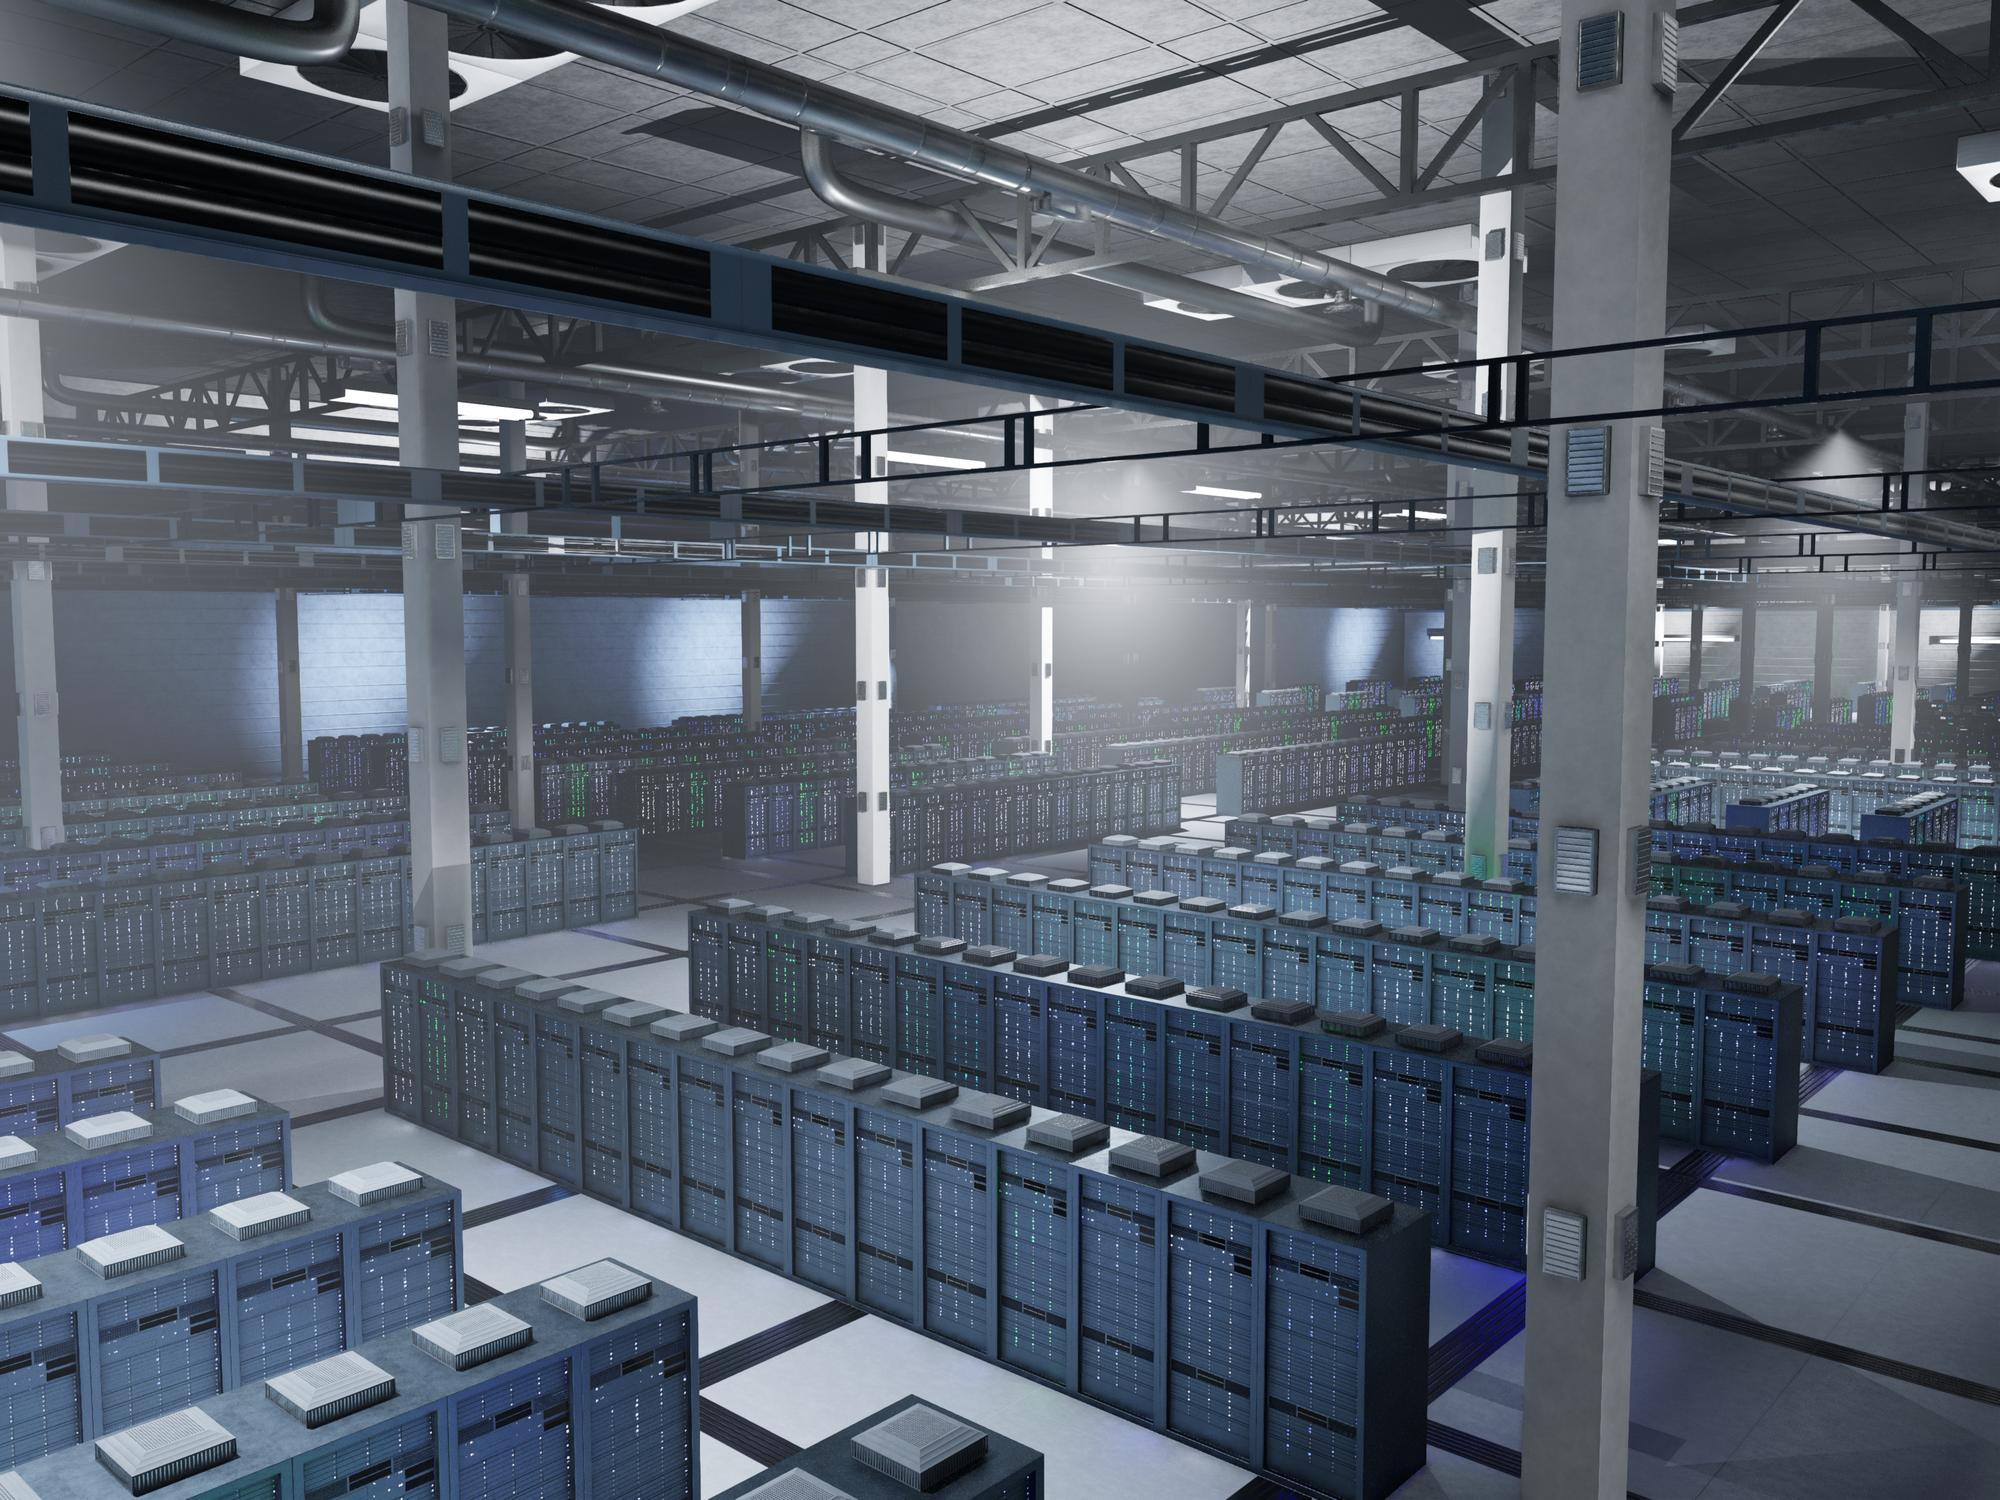
In tutto il territorio americano è in atto una silenziosa reindustrializzazione. Nelle pianure umide della contea di Loudoun, in Virginia, ai margini dell’arida distesa urbana di Phoenix e tra i campi di mais dell’Ohio centrale, stanno sorgendo colossi di cemento senza finestre a un ritmo che non si vedeva dai tempi del boom delle autostrade interstatali. Questi sono i bastioni fisici dell’era digitale: i data center hyperscale.
A lungo relegati a una nicchia specializzata nel settore immobiliare commerciale, i data center sono balzati al centro dei mercati finanziari globali. Spinti dalla domanda esplosiva di potenza di calcolo generata dall’intelligenza artificiale generativa, dal calcolo ad alte prestazioni e dalle migrazioni aziendali verso il cloud, gli investitori istituzionali hanno investito centinaia di miliardi di dollari nelle sale server nazionali. Eppure, dietro la narrativa seducente di una crescita illimitata guidata dal silicio, si nasconde una realtà operativa ben più dura. Investire nei data center americani non è più solo una questione di locazioni commerciali; si tratta fondamentalmente di destreggiarsi tra colli di bottiglia energetici, attriti con le reti elettriche regionali e rischi crescenti legati alle spese in conto capitale.
Il richiamo irresistibile della domanda strutturale
La tesi di investimento di fondo rimane innegabilmente convincente. La potenza di calcolo si è evoluta fino a diventare una quinta utility, essenziale per il commercio moderno quanto l’acqua, il gas, l’elettricità e le telecomunicazioni. Ogni grande settore economico — dalla ricerca farmaceutica e l’ingegneria finanziaria ai media generativi e alla difesa automatizzata — richiede ormai una capacità di elaborazione senza precedenti.
Per gli investitori istituzionali, i fondi di investimento immobiliare (REIT) e i colossi del private equity, i data center hanno sempre offerto un profilo finanziario invidiabile: inquilini fedeli e affidabili (come Microsoft, Amazon, Google e Meta), contratti di locazione a lungo termine che vanno dai 10 ai 15 anni e rendimenti allettanti che superano di gran lunga quelli dei portafogli di uffici commerciali, ormai stagnanti. Dato che il mondo del software si muove a una velocità vertiginosa mentre l’edilizia procede al ritmo di indurimento del cemento, l’offerta è rimasta indietro rispetto alla domanda per trimestri interi. Nei mercati di primo livello, i tassi di sfitto si aggirano vicino ai minimi strutturali, creando un potere di determinazione dei prezzi e un aumento degli affitti che gli sviluppatori immobiliari prima ritenevano impossibili.
Eppure i mercati dei capitali tendono spesso a confondere la domanda strutturale con la facilità di realizzazione. La fase facile del settore delle infrastrutture digitali — comprare terreni, costruire edifici grezzi e allacciarsi alla sottostazione comunale — è definitivamente finita.
I limiti invalicabili della fisica: il collo di bottiglia energetico
Il fattore principale che determina oggi la crescita dei data center non è la domanda dei clienti, la disponibilità di chip o l’accesso al venture debt; è la fisica.
Un data center aziendale tradizionale consumava storicamente dai 10 ai 30 megawatt (MW) di energia. I campus di intelligenza artificiale hyperscale di oggi richiedono abitualmente dai 300 ai 500 MW, mentre i cluster di nuova generazione composti da più strutture puntano a un gigawatt: un consumo energetico pari a quello di città americane di medie dimensioni.
Questo improvviso aumento si è scontrato frontalmente con una rete elettrica americana ormai obsoleta e frammentata. Nella “Data Center Alley” della Virginia del Nord, attraverso la quale passa circa il 70% del traffico Internet mondiale, aziende come Dominion Energy hanno avvertito che le infrastrutture di trasmissione non riescono a stare al passo con le richieste di interconnessione presentate. I tempi di consegna per i trasformatori ad alta tensione e i quadri elettrici specializzati superano ormai i tre o quattro anni.
Di conseguenza, i criteri di investimento si sono ribaltati. Nel settore immobiliare commerciale, la regola d’oro è sempre stata : posizione, posizione, posizione. Nel mercato moderno dei data center, quel mantra è stato sostituito dalla velocità di alimentazione.
Il capitale sta abbandonando i centri storici ormai saturi per spostarsi verso aree secondarie e terziarie emergenti, dove le aziende elettriche regionali dispongono di capacità in eccesso. Regioni come l’area coperta dall’Electric Reliability Council of Texas (ERCOT), il Pacifico nord-occidentale e alcune parti del Midwest hanno assistito a dinamiche di accaparramento dei terreni che ricordano l’espansione ferroviaria del XIX secolo. Gli sviluppatori più scaltri non si limitano più a ottenere i permessi urbanistici; stanno negoziando la produzione «behind-the-meter», stipulando accordi di acquisto di energia nucleare e geotermica ed esplorando l’uso di microturbine a gas naturale in loco per aggirare le code per l’allacciamento alla rete. Se un impianto non riesce a garantire rack alimentati entro un arco temporale operativo prevedibile, il suo reddito operativo netto previsto è pura finzione.
Densità termica e la trappola dell’obsolescenza
Anche quando l’alimentazione elettrica è garantita fino alla recinzione della sottostazione, portarla all’interno della struttura comporta un altro rischio di investimento spesso sottovalutato: l’obsolescenza tecnologica.
Le specifiche fisiche dell’infrastruttura di calcolo stanno cambiando più velocemente di quanto i tradizionali cicli di vita degli edifici, che durano 20 anni, possano tranquillamente gestire. I data center cloud di vecchia generazione sono stati progettati per densità standard dei rack comprese tra 5 e 10 kilowatt (kW), raffreddate da sistemi convenzionali di ventilazione a pavimento sopraelevato. I cluster di server avanzati per l’intelligenza artificiale, invece, richiedono da 40 a oltre 100 kW per rack. L’aria semplicemente non riesce a dissipare quel volume di calore in modo efficiente.
Questo cambiamento epocale richiede una riprogettazione completa dell’architettura delle strutture, con circuiti di raffreddamento a liquido diretti al chip, vasche di immersione, solai rinforzati in grado di sostenere il peso estremo dei rack e unità di distribuzione dell’energia completamente riviste. Gli investitori che acquistano strutture obsolete con l’aspettativa di convertirle facilmente in moderni centri di addestramento per l’IA si trovano di fronte a spese di ristrutturazione da capogiro, che possono azzerare i rendimenti previsti. Il mercato si sta dividendo in due: le moderne “fabbriche di IA” costruite appositamente vengono scambiate con premi elevati, mentre le strutture obsolete non aggiornabili rischiano di diventare asset irrecuperabili.
La crescente reazione sociopolitica
Ad aggravare le difficoltà ingegneristiche c’è un patto sociale sempre più controverso. Per anni, le contee rurali e suburbane hanno cercato di attirare i data center con generosi sgravi fiscali, desiderose di assicurarsi entrate affidabili derivanti dall’imposta sugli immobili commerciali con oneri comunali minimi: i data center non richiedono scuole pubbliche e generano un traffico trascurabile una volta terminata la fase di costruzione.
Quella luna di miele sta finendo. Le comunità locali stanno ponendo domande scomode sul consumo delle risorse. Oltre alle tensioni sul sistema elettrico che minacciano le tariffe domestiche, i sistemi convenzionali di raffreddamento evaporativo consumano milioni di galloni di acqua potabile al giorno, spesso in regioni già colpite dalla siccità. L’inquinamento acustico causato dagli enormi impianti di refrigerazione sui tetti e dai generatori diesel di riserva ha mobilitato le commissioni urbanistiche dei sobborghi.
In diversi Stati, la resistenza da parte dei comuni si è intensificata, passando da semplici riunioni di pianificazione urbanistica a vere e proprie moratorie edilizie e richieste di eliminare gli incentivi fiscali. Gli investitori istituzionali che trascurano i parametri ESG e non si impegnano in un dialogo trasparente con la comunità rischiano di vedere i loro investimenti di capitale, dell’ordine di centinaia di milioni di dollari, intrappolati in lunghe controversie normative e in un limbo burocratico per il rilascio dei permessi.
Analisi delle strategie di allocazione
Per gli investitori che vogliono cavalcare questa tendenza di lungo periodo, il panorama offre tre percorsi distinti, ognuno con il proprio profilo di rischio/rendimento:
| Percorso di investimento | Vantaggi principali | Rischi critici |
| Direct Core / REIT (ad es. Equinix, Digital Realty) | Elevata liquidità, reti di inquilini consolidate, rendimento da dividendi stabile. | Multipli di valutazione elevati; crescita organica più bassa nei portafogli storici con limitazioni energetiche. |
| Sviluppo di infrastrutture hyperscale ex novo | Potenziale di crescita massimo; realizza capacità personalizzata e raffreddata a liquido per gli hyperscaler con margini al massimo. | Ritardi normativi, colli di bottiglia pluriennali nella catena di approvvigionamento e gravi rischi di esecuzione. |
| Infrastrutture ausiliarie e “picconi e pale” | Evita il rischio operativo diretto legato alle strutture; copre una gamma più ampia di spese per hardware e servizi. | Sensibile alle pause cicliche nella spesa per l’hardware; volatilità delle valutazioni nei cicli dei semiconduttori. |
Il verdetto sugli allocatori moderni
Gli Stati Uniti rimarranno l’epicentro indiscusso dell’elaborazione digitale per il prossimo futuro. La densità della rete di collegamenti in fibra ottica sul territorio nazionale, la concentrazione delle sedi dei colossi tecnologici e le esigenze di sicurezza nazionale legate alla sovranità informatica garantiscono che la domanda di base di data center sia duratura.
Tuttavia, i tempi della gestione passiva degli investimenti immobiliari in questo settore sono ormai finiti. Il successo degli investimenti nei data center nel prossimo decennio non spetterà ai proprietari tradizionali che si limitano ad affittare spazi alle aziende tecnologiche. Spetterà invece agli operatori ibridi: soggetti che uniscono una sofisticata competenza nel trading energetico, solide conoscenze di ingegneria civile e meccanica e una gestione proattiva delle normative locali.
Gli investitori devono guardare oltre i canoni di locazione di facciata e analizzare attentamente gli accordi di interconnessione delle sottostazioni, i coefficienti di efficienza nell’uso dell’acqua, i sistemi a circuito chiuso per i liquidi e la stabilità della rete locale. Il boom dei data center è reale, ma alla fine è limitato dalle leggi dell’energia e delle infrastrutture. Chi saprà gestire i megawatt ne trarrà vantaggio; chi si limiterà a inseguire la metratura rischia di rimanere a bocca asciutta.
Chief Operating Officer at MergersCorp M&A International
American Experienced Mergers and Acquisition Advisor with 40 years of working experience. Edward received a master Degree in Management from the NSU University in Florida, USA. As a leading M&A advisor, Edward specialize in providing comprehensive advice and support to companies looking to navigate the complex world of mergers and acquisitions.
Latest posts by Edward Sklar (see all)
- L’arbitraggio energetico: perché investire nei data center negli Stati Uniti è diventata una questione di energia - 29 Settembre 2026
- Sottopesare l’India? In un mondo scosso dall’Iran, potrebbe essere un errore strategico - 6 Aprile 2026
- L’arte dell’affare: come posizionare la tua azienda per una vendita vantaggiosa - 18 Agosto 2025